 Zum Inhalt wechseln
Permanente Inventur: Bestand immer im Blick
Die permanente Inventur ersetzt die Stichtagsinventur: Du zählst laufend, führst den Bestand lückenlos und sparst dir den Jahresendstress im Lager. So funktioniert es – mit Ablauf, Voraussetzungen und Vergleich.

Inhaltsverzeichnis
- Was ist die permanente Inventur?
- Welche gesetzliche Grundlage gilt?
- Wie läuft die permanente Inventur ab?
- Permanente Inventur vs. Stichtagsinventur vs. Stichprobeninventur
- Welche Voraussetzungen musst du erfüllen?
- Permanente Inventur in der Praxis: mit Scanner statt Klemmbrett
- Rechenbeispiel: Was bringt die permanente Inventur?
- Vor- und Nachteile der permanenten Inventur
- Häufige Fehler und wie du sie vermeidest
- Fazit: Permanente Inventur ist ein Prozess, kein Projekt
- Häufige Fragen zur permanenten Inventur
Die permanente Inventur ist eine Inventurmethode, bei der der Bestand nicht einmalig zum Stichtag, sondern fortlaufend während des Geschäftsjahres erfasst wird. Voraussetzung ist eine lückenlose Bestandsführung, aus der sich der Bestand zu jedem Zeitpunkt nachvollziehen lässt.
- Bei der permanenten Inventur zählst du laufend übers Jahr statt alles auf einmal zum Stichtag.
- Voraussetzung ist eine lückenlose Bestandsführung – jede Zu- und Abgangsbuchung muss nachvollziehbar sein.
- Für Onlinehändler ist das ideal: kein Lagerstillstand, weniger Fehler und ein Bestand, der immer stimmt.
Es ist der 31. Dezember, 22 Uhr. Im Lager stapeln sich Kartons, drei Leute zählen Schrauben, und irgendwo fehlt eine Palette. Kommt dir bekannt vor? Genau dieses Szenario will die permanente Inventur vermeiden. Statt einmal im Jahr alles stillzulegen, zählst du kontinuierlich – während der Betrieb ganz normal weiterläuft.
Für Onlinehändler und Fulfiller ist das ein enormer Vorteil: Dein Lager steht nicht still, deine Versandzeiten bleiben stabil und du weißt zu jedem Zeitpunkt, was wirklich auf den Regalen liegt. In diesem Beitrag erklärst du dir, was die permanente Inventur ist, wie sie abläuft, welche Voraussetzungen gelten und wie sie sich von Stichtags- und Stichprobeninventur unterscheidet.
Was ist die permanente Inventur?
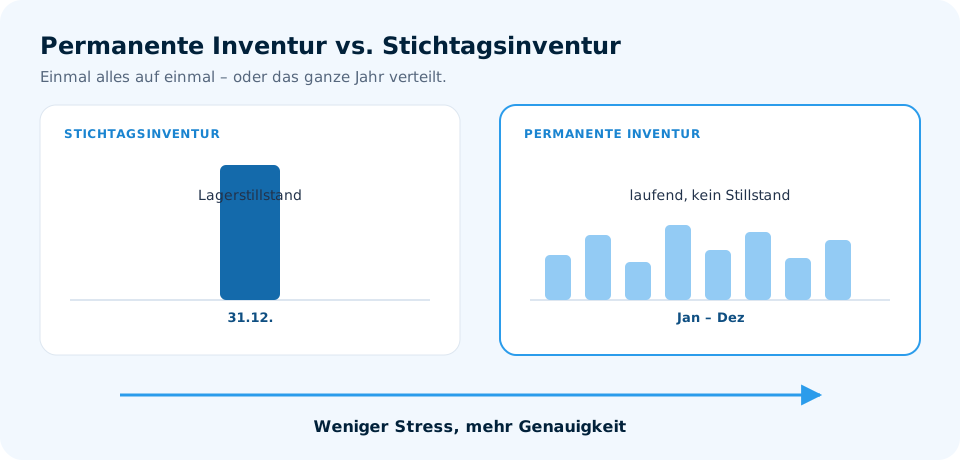
Die permanente Inventur ist eine Inventurmethode, bei der du deinen Bestand nicht einmalig zu einem Stichtag, sondern fortlaufend während des gesamten Geschäftsjahres erfasst. Statt einer großen Zählaktion gibt es viele kleine: Du zählst Artikel dann, wenn es gerade passt – nach Wareneingang, bei Auffälligkeiten oder nach einem festen Zählplan.
Der Clou: Damit das funktioniert, muss deine Bestandsführung lückenlos sein. Jeder Zugang, jeder Abgang, jede Korrektur muss sofort gebucht werden. Nur dann kannst du den Bestand zu jedem beliebigen Zeitpunkt aus deinem System ablesen – und die Zählungen dienen als Kontrolle, nicht als einzige Datenquelle.
Kurz gesagt: Die permanente Inventur verschiebt den Fokus von „einmal alles zählen“ zu „immer aktuell bleiben“.
Welche gesetzliche Grundlage gilt?
Im deutschen Handelsrecht ist die Inventur in § 240 HGB geregelt. § 241 HGB enthält Erleichterungen für bestimmte Unternehmen, unter anderem die Möglichkeit, statt einer Stichtagsinventur eine permanente Inventur durchzuführen. Die genauen Voraussetzungen sind jedoch nicht trivial und hängen von Unternehmensgröße, Rechtsform und Einzelfall ab.
Wichtig: Dieser Beitrag ist kein Rechtsrat. Ob und wie du die permanente Inventur für deine Buchhaltung und deinen Jahresabschluss nutzen darfst, klärst du am besten mit deinem Steuerberater oder einer Steuerkanzlei. Die gute Nachricht: Aus operativer Sicht lohnt sich die permanente Inventur fast immer – unabhängig davon, was am Ende im Jahresabschluss steht.
Die permanente Inventur ist eine Methode der Bestandsführung. Ob sie steuerlich anerkannt wird, ist eine separate Frage – sprich das frühzeitig mit deinem Steuerberater ab.
Wie läuft die permanente Inventur ab?
Der Ablauf ist weniger ein Großereignis als ein eingespielter Prozess. In der Praxis hat sich folgender Rhythmus bewährt:
Wichtig ist, dass du nicht nur zählst, sondern auch etwas mit den Ergebnissen machst. Eine Abweichung ist ein Hinweis: Vielleicht wurde eine Retoure nicht gebucht, ein Artikel falsch kommissioniert oder ein Wareneingang doppelt erfasst. Wer diese Ursachen findet, macht sein Lager Stück für Stück genauer.
Permanente Inventur vs. Stichtagsinventur vs. Stichprobeninventur
Es gibt mehrere Inventurarten. Die folgende Tabelle zeigt dir die wichtigsten Unterschiede im Überblick:
| Merkmal | Permanente Inventur | Stichtagsinventur | Stichprobeninventur |
|---|---|---|---|
| Zeitpunkt | Laufend übers Jahr | Einmalig zum Stichtag | Zu einem Stichtag, aber nur Stichproben |
| Aufwand | Verteilt, planbar | Sehr hoch, konzentriert | Mittel, aber risikobehaftet |
| Lagerstillstand | Nein | Ja, oft mehrere Stunden/Tage | Teilweise |
| Genauigkeit | Hoch, wenn Buchungen stimmen | Hoch am Stichtag | Abhängig von Stichprobenqualität |
| Voraussetzung | Lückenlose Bestandsführung | Keine besonderen | Statistisch einwandfreie Methode |
Für viele Onlinehändler ist die permanente Inventur die praktischste Wahl – vorausgesetzt, die Bestandsführung stimmt. Die Stichtagsinventur bleibt sinnvoll, wenn du keine durchgehende Buchung hast. Die Stichprobeninventur kann eine Alternative sein, wenn du viele gleichartige Artikel führst und mathematisch sauber arbeitest.
Welche Voraussetzungen musst du erfüllen?
Die permanente Inventur steht und fällt mit der Qualität deiner Bestandsführung. Folgende Punkte solltest du erfüllen:
- Lückenlose Buchführung: Jeder Wareneingang, jede Kommissionierung, jede Retoure und jede Korrektur wird sofort gebucht.
- Eindeutige Artikelkennzeichnung: Jeder Artikel hat eine klare SKU und idealerweise einen Barcode.
- System und Realität im Gleichklang: Was im System steht, muss im Lager nachvollziehbar sein – und umgekehrt.
- Klare Prozesse: Wer bucht wann was? Ohne klare Regeln entstehen Lücken.
- Regelmäßige Kontrolle: Auch bei permanenter Inventur brauchst du Zählungen, um Abweichungen zu erkennen.
Starte mit einer ABC-Analyse: A-Artikel (hoher Wert oder hoher Umschlag) zählst du häufiger, C-Artikel seltener. So verteilst du den Aufwand dort, wo er am meisten bringt.
Permanente Inventur in der Praxis: mit Scanner statt Klemmbrett
Früher bedeutete Inventur: Zettel, Stift, Excel. Heute geht es schneller – mit einer mobilen Inventurlösung. In beeShip kannst du zum Beispiel Inventuren direkt in der mobilen App anlegen, per Scan durchführen und anschließend am Desktop auswerten. Das funktioniert so:
- Du erstellst eine neue Inventur in der App und gibst ihr einen Namen, z. B. „Laufende Inventur Q1“.
- Beim Zählen scannst du EAN, SKU oder Lagerort – der Zählungsdialog zeigt dir Produkt, erwartete Menge und ein Eingabefeld.
- Du kannst die Menge direkt eingeben, per Plus/Minus anpassen oder im inkrementellen Modus jeden Scan als +1 zählen lassen.
- Mehrere Mitarbeiter können gleichzeitig an einer Inventur arbeiten – praktisch bei großen Lagern.
- Nach Abschluss überträgst du den gezählten Bestand direkt an Billbee oder in die beeShip-Datenbank.
Für Händler, die Billbee nutzen, gibt es einen eigenen Weg: Mehr dazu findest du unter Billbee Inventur.
Der Vorteil: Du zählst nicht mehr am Jahresende unter Zeitdruck, sondern dann, wenn es in den Ablauf passt. Die App führt dich durch den Prozess, zeigt Fortschritt und Abweichungen in Echtzeit und dokumentiert alles nachvollziehbar.
Rechenbeispiel: Was bringt die permanente Inventur?
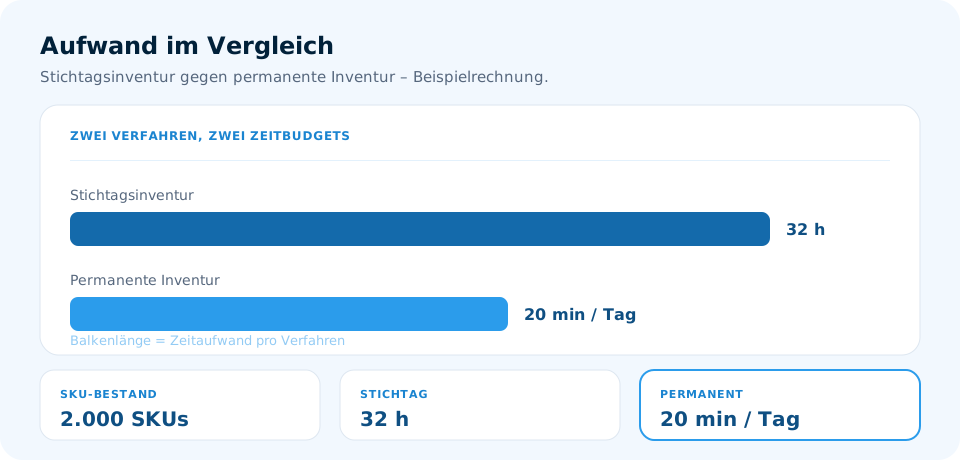
Nehmen wir an, du führst 2.000 aktive SKUs. Bei einer klassischen Stichtagsinventur zählst du alle 2.000 Artikel an einem Tag – das dauert mit Vorbereitung, Zählen, Nachzählen und Auswertung schnell zwei Arbeitstage und bindet mehrere Mitarbeiter. Rechnen wir mit 2 Personen × 16 Stunden = 32 Arbeitsstunden.
Bei der permanenten Inventur verteilst du diese 2.000 Zählungen aufs Jahr. Du zählst z. B. jeden Werktag 8 Artikel – das sind rund 20 Minuten pro Tag für eine Person. Aufs Jahr gerechnet: etwa 80 Stunden, aber verteilt und ohne Unterbrechung des Tagesgeschäfts. Der eigentliche Gewinn liegt aber nicht in den Stunden, sondern in der Genauigkeit: Abweichungen fallen sofort auf, nicht erst nach zwölf Monaten.
Ein weiterer Effekt: Je genauer dein Bestand, desto besser deine Kennzahlen. Der Lagerumschlagshäufigkeit wird aussagekräftiger, weil du nicht mit veralteten Beständen rechnest.
Vor- und Nachteile der permanenten Inventur
Keine Methode ist perfekt. Hier die ehrliche Bilanz:
| Vorteile | Nachteile |
|---|---|
| Kein Lagerstillstand | Erfordert lückenlose Buchführung |
| Abweichungen fallen sofort auf | Höhere Anforderungen an Prozesse und Disziplin |
| Planbarer, gleichmäßiger Aufwand | Ohne Systemunterstützung schwer umsetzbar |
| Bessere Datenqualität für Kennzahlen | Steuerliche Anerkennung muss geprüft werden |
| Weniger Stress am Jahresende | Erfordert Schulung der Mitarbeiter |
Unterm Strich überwiegen für die meisten Onlinehändler die Vorteile – vorausgesetzt, du hast ein WMS oder ERP, das dir die laufende Buchung abnimmt. Ohne System wird es mühsam.
Häufige Fehler und wie du sie vermeidest
- Buchungen werden vergessen: Retouren, Umlagerungen oder Korrekturen landen nicht im System. Folge: Der Bestand driftet. Lösung: klare Prozesse und regelmäßige Kontrolle.
- Zählungen ohne Konsequenz: Abweichungen werden notiert, aber nicht geklärt. Lösung: Jede Differenz braucht eine Ursache.
- Kein Zählplan: Alle zählen irgendwann irgendwas. Lösung: ABC-Analyse und fester Rhythmus.
- Mitarbeiter nicht eingebunden: Wer zählt, muss wissen, warum. Lösung: kurz erklären, was passiert und warum es wichtig ist.
- Technik unterschätzt: Zettel und Excel führen zu Fehlern. Lösung: mobile Inventur mit Scanner.
Fazit: Permanente Inventur ist ein Prozess, kein Projekt
Die permanente Inventur ist kein einmaliges Ereignis, sondern eine Haltung: Bestand immer aktuell halten, Abweichungen sofort klären, Prozesse stetig verbessern. Für Onlinehändler mit Lager ist sie oft die bessere Wahl als die Stichtagsinventur – weil sie den Betrieb nicht ausbremst und die Datenqualität erhöht.
Der Einstieg gelingt am leichtesten mit einem System, das dich beim Zählen und Buchen unterstützt. Wenn du wissen willst, wie das in beeShip aussieht, schau dir die Demo an.
Häufige Fragen zur permanenten Inventur
Ist die permanente Inventur in Deutschland erlaubt?
Ja, sie ist grundsätzlich möglich. § 241 HGB erlaubt unter bestimmten Voraussetzungen die permanente Inventur. Ob sie in deinem Fall steuerlich anerkannt wird, hängt von verschiedenen Faktoren ab. Kläre das mit deinem Steuerberater – dieser Beitrag ist kein Rechtsrat.
Was ist der Unterschied zwischen permanenter Inventur und Stichtagsinventur?
Bei der Stichtagsinventur zählst du einmalig zum Bilanzstichtag. Bei der permanenten Inventur zählst und buchst du laufend übers Jahr. Die permanente Inventur erfordert eine lückenlose Bestandsführung, dafür gibt es keinen Lagerstillstand.
Welche Voraussetzungen muss ich für die permanente Inventur erfüllen?
Vor allem eine lückenlose Bestandsführung: Jeder Zu- und Abgang muss sofort gebucht werden. Außerdem brauchst du eindeutige Artikelkennzeichnungen (SKU, Barcode), klare Prozesse und regelmäßige Kontrollen.
Kann ich die permanente Inventur mit beeShip durchführen?
Ja. In beeShip kannst du Inventuren in der mobilen App anlegen, per Scan durchführen und am Desktop auswerten. Der gezählte Bestand lässt sich direkt an Billbee oder in die beeShip-Datenbank übertragen.
Wie oft sollte ich bei der permanenten Inventur zählen?
Das hängt von deinen Artikeln ab. Eine ABC-Analyse hilft: A-Artikel (hoher Wert/Umschlag) zählst du häufiger, C-Artikel seltener. Ein fester Zählplan mit regelmäßigen Stichproben ist wichtiger als die perfekte Frequenz.
Wir bauen Lagersoftware für Onlinehändler und Fulfiller im DACH-Raum – damit dein Lager schneller, fehlerfreier und unabhängiger versendet.
Aus der Theorie ins Lager.
Lass uns 30 Minuten über deinen Ablauf sprechen – wir zeigen dir live, wie das mit beeShip im Alltag aussieht.
- Verdopple deine Versandkapazität
- Bis zu 99,9 % weniger Versandfehler
- Plug & Play mit Billbee, Shopify & Co.