 Zum Inhalt wechseln
Inventurarten: Die richtige Zählmethode für dein Lager
Stichtagsinventur, verlegte Inventur, permanente Inventur oder Stichprobeninventur? Der Vergleich zeigt Fristen, Aufwand, Voraussetzungen und für wen sich welche Inventurart eignet.

Inhaltsverzeichnis
- Die vier Inventurarten im Überblick
- Stichtagsinventur: Der Klassiker – einfach, aber starr
- Verlegte Inventur: Zählen, wann es passt
- Permanente Inventur: Laufend zählen statt einmal stürmen
- Stichprobeninventur: Weniger zählen, mehr rechnen
- Inventurarten im direkten Vergleich: Was kostet dich was?
- Für wen passt was? Klare Empfehlungen
- Typische Stolpersteine, die wir immer wieder sehen
- So setzt du das mit einer Lagerverwaltung wie beeShip um
- Häufige Fragen zu Inventurarten
Inventurarten sind die gesetzlich zulässigen Varianten der Bestandsaufnahme im Handelsrecht. Sie unterscheiden sich vor allem nach Zeitpunkt, Aufwand und den Voraussetzungen, die ein Unternehmen erfüllen muss.
- Vier Inventurarten sind in der Praxis relevant: Stichtagsinventur, verlegte Inventur, permanente Inventur und Stichprobeninventur.
- Die verlegte Inventur erlaubt die Zählung bis 3 Monate vor oder 2 Monate nach dem Bilanzstichtag – das entzerrt den Jahresabschluss spürbar.
- Permanente Inventur und Stichprobeninventur verlangen ein sauberes, fortlaufendes Bestandssystem – ohne das wird es nichts.
Es ist Ende November, der Lagerleiter plant die Weihnachtswelle, und dann steht da diese Frage: Zählen wir zwischen den Jahren, oder verlegen wir die Inventur nach vorne? Genau hier kommen die Inventurarten ins Spiel.
Du stehst vor der Wahl: alles an einem Tag stilllegen und durchzählen, die Zählung vorziehen, laufend mitzählen oder nur stichprobenartig prüfen? Jede dieser Inventurarten hat ihren Preis – nicht in Euro, sondern in Aufwand, Risiko und Voraussetzungen. Wir arbeiten täglich mit Lagern und sehen, dass die Wahl selten eine reine Geschmacksfrage ist. Sie hängt davon ab, wie gut dein Bestandssystem gepflegt ist, wie viele Artikel du führst und wie sehr du den Betrieb während der Zählung stilllegen kannst.
Die vier Inventurarten im Überblick
Bevor wir in die Details gehen: Die Rechtsgrundlage findest du in § 240 HGB (Inventurpflicht) und § 241 HGB (Erleichterungen). Wichtig: Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung. Bei konkreten Pflichten und Fristen sprich bitte mit deinem Steuerberater.
| Kriterium | Stichtagsinventur | Verlegte Inventur | Permanente Inventur | Stichprobeninventur |
|---|---|---|---|---|
| Zeitpunkt | Am Bilanzstichtag oder zeitnah dazu | Bis 3 Monate vor oder 2 Monate nach Stichtag | Laufend übers Jahr | Je nach Verfahren, nur Stichprobe |
| Aufwand | Hoch, punktuell | Mittel, entzerrt | Verteilt, aber dauerhaft | Gering, aber methodisch anspruchsvoll |
| Voraussetzungen | Keine besonderen | Wert- und Mengenänderungen müssen nachvollziehbar sein | Fortlaufende Bestandsführung, anerkanntes System | Anerkanntes mathematisch-statistisches Verfahren |
| Rechtsgrundlage | § 240 HGB | § 241 Abs. 3 HGB | § 241 Abs. 2 HGB | § 241 Abs. 1 HGB |
| Betriebsunterbrechung | Meist ja | Planbar, oft gering | Keine | Minimal |
| Typisch für | Kleine Lager, wenig Artikel | Mittelständische Händler mit Saisonspitzen | Lager mit sauberem WMS | Große, homogene Bestände |
Stichtagsinventur: Der Klassiker – einfach, aber starr
Die Stichtagsinventur ist das, was die meisten im Kopf haben, wenn sie „Inventur“ hören: Stichtag ist der Bilanzstichtag, also meist der 31. Dezember. Gezählt wird an diesem Tag oder zeitnah dazu – in der Praxis meist innerhalb von etwa zehn Tagen davor oder danach. Bestandsänderungen zwischen Zähltag und Stichtag musst du dann sauber nachweisen.
- Vorteil: Rechtlich unkompliziert, keine besonderen Voraussetzungen, für Außenstehende leicht nachvollziehbar.
- Vorteil: Kein laufendes Bestandssystem nötig – du zählst einfach, was da ist.
- Nachteil: Der Betrieb steht oft still, gerade in der umsatzstärksten Zeit.
- Nachteil: Personalkosten bündeln sich auf wenige Tage, Fehler passieren unter Zeitdruck häufiger.
Typischer Stolperstein: Wer zwischen Weihnachten und Silvester zählt, kämpft mit Urlaubsplanung, Lieferverzögerungen und müden Teams. Wir sehen das oft – die Zählung wird zur Nachtschicht.
Verlegte Inventur: Zählen, wann es passt
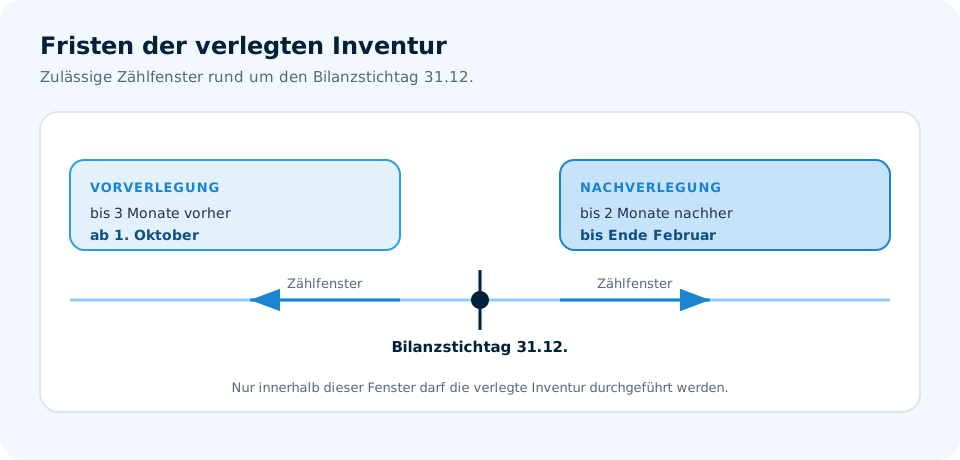
Die verlegte Inventur ist für viele Händler der pragmatische Ausweg. Du zählst nicht am Stichtag, sondern darfst die Bestandsaufnahme bis zu 3 Monate vor oder bis zu 2 Monate nach dem Bilanzstichtag durchführen. Die Fristen sind keine Empfehlung, sondern gesetzlich fixiert.
Was heißt das konkret? Bei einem Stichtag 31.12. darfst du also ab dem 1. Oktober zählen – oder bis Ende Februar nachziehen. Zwischen Zählung und Stichtag müssen alle Zu- und Abgänge sauber dokumentiert sein, damit der Bestand zum Stichtag korrekt fortgeschrieben werden kann.
- Vorteil: Du zählst dann, wenn im Lager Luft ist – nicht, wenn die Hütte brennt.
- Vorteil: Personal lässt sich besser einplanen, Zählteams arbeiten konzentrierter.
- Nachteil: Du brauchst lückenlose Wareneingänge und -ausgänge zwischen Zählung und Stichtag.
- Nachteil: Wer schlampig bucht, verliert den Anschluss – dann stimmt der Stichtagsbestand nicht.
Verlegte Inventur funktioniert nur mit Disziplin bei der Buchung. Wenn Wareneingänge tagelang liegen bleiben, bevor sie im System landen, wird die Fortschreibung zur Illusion. Prüfe vorher, ob deine Prozesse das wirklich hergeben.
Permanente Inventur: Laufend zählen statt einmal stürmen
Die permanente Inventur dreht das Prinzip um. Statt einmal im Jahr alles zu zählen, führst du deinen Bestand fortlaufend und zählst übers Jahr verteilt. Am Stichtag selbst wird nicht mehr großartig gezählt – der Bestand ergibt sich aus dem System. Wichtig: Jeder Artikel muss trotzdem mindestens einmal im Geschäftsjahr körperlich gezählt werden, und die Zählungen sind zu dokumentieren.
Klingt elegant, hat aber eine harte Bedingung: Dein Bestandsführungssystem muss anerkannt und sauber sein. Ohne verlässliche Buchungen, ohne ordentliche Wareneingangs- und -ausgangsprozesse wird das nichts. Mehr dazu findest du in unserem Lexikonbeitrag zur permanenten Inventur.
- Vorteil: Keine Betriebsunterbrechung am Stichtag.
- Vorteil: Abweichungen fallen früh auf und lassen sich zeitnah klären.
- Nachteil: Erfordert dauerhafte Disziplin und ein belastbares Warenwirtschaftssystem.
- Nachteil: Wer die laufende Zählung schleifen lässt, hat am Ende trotzdem eine Differenz – nur später entdeckt.
Stichprobeninventur: Weniger zählen, mehr rechnen
Die Stichprobeninventur ist die anspruchsvollste der vier Inventurarten. Hier wird nicht alles gezählt, sondern nur eine Stichprobe – und aus dieser wird auf den Gesamtbestand geschlossen. Das darfst du nicht nach Gefühl machen, sondern nur mit einem anerkannten mathematisch-statistischen Verfahren.
- Vorteil: Sehr geringer Zählaufwand, kaum Betriebsunterbrechung.
- Vorteil: Sinnvoll bei großen, homogenen Beständen.
- Nachteil: Methodisch anspruchsvoll – ohne Sachverstand und geeignete Software kaum umsetzbar.
- Nachteil: Nicht jede Lagerstruktur eignet sich; heterogene Bestände mit vielen Kleinteilen sind schwierig.
Inventurarten im direkten Vergleich: Was kostet dich was?
Die Tabelle oben zeigt die harten Fakten. Aber was bedeutet das im Alltag? Stichtagsinventur kostet dich einen Tag Stillstand – dafür bist du danach fertig. Verlegte Inventur kostet dich Planung und saubere Buchführung – dafür zählst du entspannt. Permanente Inventur kostet dich Disziplin das ganze Jahr – dafür hast du am Stichtag Ruhe. Stichprobeninventur kostet dich Methodik – dafür zählst du kaum.
Es gibt keine Inventurart, die alles kann. Es gibt nur die, die zu deinem Lager, deinem Team und deinem System passt.
Für wen passt was? Klare Empfehlungen
Wir haben viele Lager gesehen – vom Ein-Mann-Betrieb bis zum Fulfiller mit mehreren Standorten. So sieht unsere ehrliche Einschätzung aus:
| Situation | Empfohlene Inventurart |
|---|---|
| Kleines Lager, wenige Artikel, kein WMS | Stichtagsinventur |
| Saisonale Spitzen (z. B. Weihnachtsgeschäft) | Verlegte Inventur |
| Gepflegtes Warenwirtschaftssystem, laufende Buchungen | Permanente Inventur |
| Große, homogene Bestände, statistische Expertise vorhanden | Stichprobeninventur |
| Mehrere Lagerorte, wachsender Bestand | Permanente Inventur oder verlegte Inventur |
Ein ehrlicher Tipp: Wenn du dir unsicher bist, fang mit der verlegten Inventur an. Sie ist der beste Kompromiss zwischen Aufwand und Flexibilität – vorausgesetzt, deine Buchungen sitzen.
Typische Stolpersteine, die wir immer wieder sehen
Egal für welche Inventurart du dich entscheidest – diese Fehler kosten dich Zeit und Nerven:
- Wareneingänge nicht gebucht: Ware steht im Regal, aber nicht im System. Bei verlegter oder permanenter Inventur fatal.
- Zählung ohne klare Zonen: Mehrere Mitarbeiter zählen denselben Bereich oder lassen einen aus.
- Nachzählung vergessen: Abweichungen werden notiert, aber nicht kontrolliert.
- Fristen nicht im Blick: Wer das Zeitfenster der verlegten Inventur verpasst, muss doch zum Stichtag zählen.
Die beste Inventurart nützt nichts, wenn die Basics im Lager nicht stimmen. Saubere Wareneingänge, klare Zonen und ein System, dem du vertraust – das ist die halbe Miete.
So setzt du das mit einer Lagerverwaltung wie beeShip um
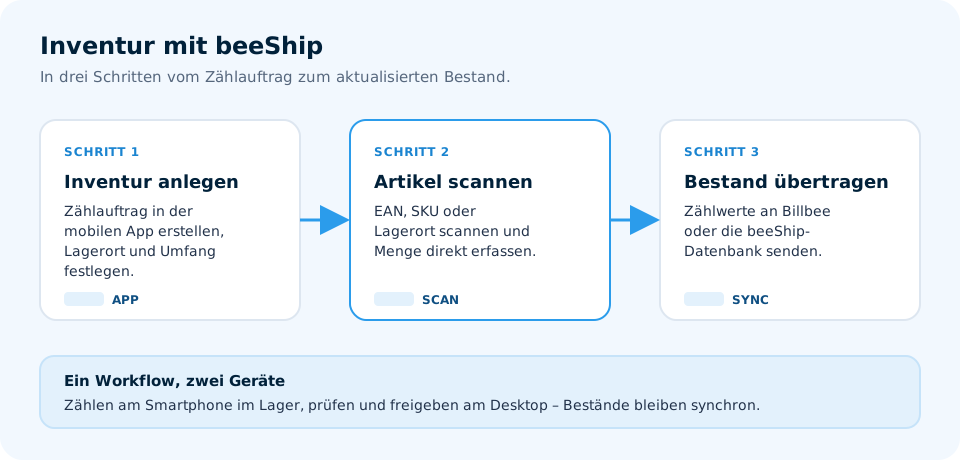
Mit dem Inventur-Modul von beeShip kannst du Inventuren direkt in der mobilen App erstellen, per Scan durchführen und am Desktop verwalten. Du zählst Artikel über EAN, SKU oder Lagerort, siehst die erwartete Menge und speicherst die Zählung. Abweichungen lassen sich prüfen, der Fortschritt ist in Echtzeit sichtbar. Nach Abschluss überträgst du den gezählten Bestand an Billbee oder in die beeShip-Datenbank. Mehr dazu findest du unter Inventur mit beeShip. Wenn du Shopware nutzt, gibt es auch eine passende Anbindung: Shopware-Inventur.
Häufige Fragen zu Inventurarten
Was ist der Unterschied zwischen Stichtagsinventur und verlegter Inventur?
Bei der Stichtagsinventur zählst du am Bilanzstichtag selbst oder zeitnah dazu. Bei der verlegten Inventur darfst du bis zu 3 Monate vor oder 2 Monate nach dem Stichtag zählen – musst aber alle Bestandsänderungen zwischen Zählung und Stichtag sauber nachweisen.
Welche Inventurart ist die günstigste?
Pauschal lässt sich das nicht sagen. Die Stichtagsinventur verursacht punktuell hohe Kosten durch Stillstand, die permanente Inventur verteilt den Aufwand übers Jahr. Rechne immer Personalkosten, Betriebsunterbrechung und Systemaufwand zusammen.
Brauche ich für die permanente Inventur ein Warenwirtschaftssystem?
Ja, faktisch schon. Die permanente Inventur setzt eine fortlaufende, anerkannte Bestandsführung voraus. Ohne ein System, das Wareneingänge und -ausgänge zuverlässig bucht, ist sie nicht umsetzbar.
Kann ich die Inventurart jedes Jahr wechseln?
Grundsätzlich ja, aber nicht beliebig. Die gewählte Methode muss den gesetzlichen Anforderungen entsprechen und konsequent angewendet werden. Sprich Änderungen vorher mit deinem Steuerberater ab – dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Was passiert, wenn ich die Fristen der verlegten Inventur verpasse?
Liegt deine Zählung außerhalb des Fensters, gilt sie nicht als verlegte Inventur. Verpasst du den Start, bleibt dir nur die Zählung zum Stichtag. Verpasst du die zwei Monate danach, entspricht die Inventur nicht mehr den gesetzlichen Vorgaben. Plane die Zählung deshalb mit Puffer und sprich im Zweifel mit deinem Steuerberater – dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Wir bauen Lagersoftware für Onlinehändler und Fulfiller im DACH-Raum – damit dein Lager schneller, fehlerfreier und unabhängiger versendet.
Weniger suchen, mehr versenden.
In einer kurzen Demo siehst du, wie beeShip Bestand, Lagerplätze und Versand für dich zusammenhält.
- Verdopple deine Versandkapazität
- Bis zu 99,9 % weniger Versandfehler
- Plug & Play mit Billbee, Shopify & Co.