 Zum Inhalt wechseln
Stichprobeninventur: Inventur ohne Vollerfassung
Stichprobeninventur nach § 241 HGB: Wie du mit anerkannten mathematisch-statistischen Verfahren zählst, welche Voraussetzungen gelten und wo typische Stolpersteine liegen.

Inhaltsverzeichnis
- Was ist eine Stichprobeninventur – und was ist sie nicht?
- Was sagt § 241 HGB konkret?
- Welche Voraussetzungen musst du wirklich erfüllen?
- Welche statistischen Verfahren sind anerkannt?
- Wie läuft eine Stichprobeninventur in der Praxis ab?
- Wo lauern die typischen Stolpersteine?
- Stichprobeninventur vs. andere Inventurarten
- So setzt du das mit einer Lagerverwaltung wie beeShip um
- Was du mitnehmen kannst
- Häufige Fragen zur Stichprobeninventur
Die Stichprobeninventur ist eine Inventurmethode, bei der nur ein Teil des Bestands gezählt und der Gesamtbestand mit anerkannten mathematisch-statistischen Methoden hochgerechnet wird. § 241 Abs. 1 HGB erlaubt sie, wenn sie den GoB entspricht und so aussagekräftig ist wie eine Vollaufnahme.
- Stichprobeninventur heißt: Du zählst nicht alles, sondern ziehst eine repräsentative Auswahl und rechnest den Gesamtbestand hoch.
- Erlaubt ist das nach § 241 Abs. 1 HGB mit anerkannten mathematisch-statistischen Methoden, wenn das Verfahren den Grundsätzen ordnungsmäßiger Buchführung entspricht. In der Praxis heißt das: Ohne verlässliche Bestandsbuchführung geht es nicht.
- Der Aussagewert muss dem einer körperlichen Inventur entsprechen. Ohne saubere Stammdaten und laufende Pflege wird das nichts.
Es ist Montag, kurz nach acht. Du stehst in deinem Lager, vor dir 4.200 SKUs, und auf dem Zettel steht „Jahresinventur“. Zwei Tage Zählen, alle Aufträge warten, dein Team ist genervt. Ein Kollege fragt: „Müssen wir das wirklich alles einzeln anfassen?“ Die ehrliche Antwort: Nein, nicht unbedingt – wenn die Voraussetzungen stimmen.
Genau hier kommt die Stichprobeninventur ins Spiel. Sie ist kein Freifahrtschein für schlampiges Zählen, sondern eine Methode mit klaren Regeln. Wer sie richtig aufsetzt, spart Zeit und Nerven. Wer sie falsch aufsetzt, hat am Ende eine Inventur, die der Prüfer oder das Finanzamt nicht akzeptiert.
Was ist eine Stichprobeninventur – und was ist sie nicht?
Bei der Stichprobeninventur zählst du nicht jeden Artikel, sondern nur eine Auswahl. Aus den Ergebnissen dieser Stichprobe leitest du mit statistischen Verfahren den Gesamtbestand ab. Das klingt erstmal nach Abkürzung, ist aber ein anerkannter Weg – vorausgesetzt, er wird sauber umgesetzt.
Sie ist nicht dasselbe wie eine permanente Inventur. Bei der permanenten Inventur schreibst du den Bestand laufend in der Lagerbuchführung fort und prüfst jeden Artikel mindestens einmal im Geschäftsjahr körperlich (§ 241 Abs. 2 HGB). Die Stichprobeninventur ist dagegen ein Verfahren zur eigentlichen Bestandsaufnahme. Mehr dazu findest du in unserem Beitrag zur permanenten Inventur.
Und sie ist auch kein Freibrief, um gar nicht mehr zu zählen. Du zählst schon – nur eben nicht alles.
Was sagt § 241 HGB konkret?
Grundsätzlich muss jeder Kaufmann ein Inventar aufstellen, also seine Vermögensgegenstände nach Art, Menge und Wert erfassen (§ 240 HGB). § 241 Abs. 1 HGB erlaubt, den Bestand dabei auch „mit Hilfe anerkannter mathematisch-statistischer Methoden auf Grund von Stichproben“ zu ermitteln. Daran hängen zwei Bedingungen:
- Das Verfahren muss den Grundsätzen ordnungsmäßiger Buchführung entsprechen.
- Der Aussagewert des so aufgestellten Inventars muss dem einer körperlichen Bestandsaufnahme gleichkommen.
Eine verlässliche Bestandsbuchführung steht so nicht wörtlich im Gesetz. In der Praxis ist sie aber die Grundlage, ohne die du diese Anforderungen kaum erfüllen kannst.
Den vollständigen Wortlaut findest du auf gesetze-im-internet.de. Kurz gesagt: Das Gesetz erlaubt die Methode, aber nicht die Beliebigkeit.
„Stichprobe heißt nicht schätzen. Es heißt: mit Methode rechnen und die Methode belegen können.“
Team beeShip
Welche Voraussetzungen musst du wirklich erfüllen?
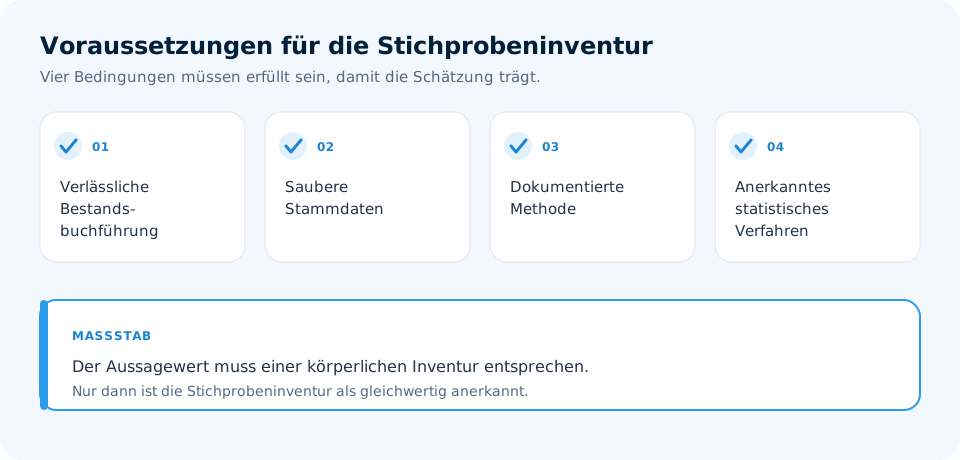
Hier scheitern die meisten Versuche – nicht an der Statistik, sondern an den Grundlagen. Bevor du überhaupt an eine Stichprobeninventur denkst, müssen drei Dinge sitzen:
1. Verlässliche Bestandsbuchführung
Dein System muss jederzeit wissen, was da sein sollte. Jede Wareneingangsbuchung, jeder Versand, jede Retoure, jede Umlagerung muss sauber erfasst sein. Wenn deine Buchführung Lücken hat, kannst du keine Abweichungen erkennen – und ohne erkennbare Abweichungen ist die Stichprobe wertlos.
2. Saubere Stammdaten
Jede SKU, jede Variante, jede Maßeinheit muss eindeutig sein. Doppelte Artikelnummern, uneinheitliche Bezeichnungen oder Artikel, die mal als Stück und mal als Karton geführt werden, ruinieren jede Hochrechnung.
3. Dokumentierte Methode
Du musst erklären können, wie du die Stichprobe gezogen hast, wie groß sie war und wie du hochgerechnet hast. Das muss nachvollziehbar sein – nicht nur für dich, sondern auch für einen Prüfer.
Prüfe vor der ersten Stichprobeninventur einen Monat lang, ob deine Bestandsbuchführung mit den tatsächlichen Zählungen übereinstimmt. Wenn du dabei regelmäßig größere Abweichungen findest, ist das kein Stichproben-, sondern ein Prozessproblem.
Welche statistischen Verfahren sind anerkannt?
Das HGB spricht von „anerkannten mathematisch-statistischen Methoden“, nennt aber keine konkreten. In Praxis und Fachliteratur werden vor allem zwei Gruppen unterschieden:
| Verfahrensgruppe | Grundidee | Beispiele |
|---|---|---|
| Schätzverfahren | Aus den gezählten Positionen wird der Gesamtwert des Bestands hochgerechnet | Mittelwert-, Differenz- oder Verhältnisschätzung, oft mit geschichteter Stichprobe (z. B. nach Wertgruppen) |
| Testverfahren | Geprüft wird, ob der Buchbestand ausreichend genau ist – dann wird er übernommen | Sequentialtest |
Sehr wertvolle Positionen werden dabei häufig vollständig gezählt und nur der Rest per Stichprobe erfasst.
Welches Verfahren für dich passt, hängt von deiner Lagerstruktur ab. Wichtig ist: Die Methode muss vor der Inventur feststehen, nicht danach. Sonst wirkt es wie nachträgliches Zurechtbiegen – und das mögen Prüfer gar nicht.
Wenn du unsicher bist, ob dein Ansatz den Anforderungen genügt, sprich mit deinem Steuerberater oder Wirtschaftsprüfer. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Wie läuft eine Stichprobeninventur in der Praxis ab?
Der Ablauf unterscheidet sich nicht grundlegend von einer normalen Inventur – nur der Umfang ist kleiner. Typische Schritte:
Der kritischste Punkt ist Schritt 4. Wenn du Abweichungen findest, musst du entscheiden: Ist das ein Zählfehler, ein Buchungsfehler oder ein echter Schwund? Diese Unterscheidung entscheidet darüber, ob deine Hochrechnung belastbar ist.
Wo lauern die typischen Stolpersteine?
Wir sehen bei Händlern immer wieder dieselben Fehler. Keiner davon ist exotisch – aber jeder kostet Zeit oder Glaubwürdigkeit.
- Stammdaten nicht gepflegt: Artikel, die im System anders heißen als auf dem Regal, führen zu Fehlzählungen.
- Buchungen nicht zeitnah: Wenn Wareneingänge erst Tage später erfasst werden, stimmt der Buchbestand nicht.
- Methode nachträglich angepasst: Wer die Stichprobe erst nach dem Zählen definiert, gefährdet die Anerkennung.
- Abweichungen nicht dokumentiert: Jede Differenz braucht eine Erklärung – auch wenn sie klein ist.
- Retouren vergessen: Zurückgesendete Ware, die noch nicht wieder eingebucht ist, verfälscht das Ergebnis.
Ein ehrlicher Tipp mit Haltung: Wenn du merkst, dass deine Buchführung wackelt, dann investiere lieber einen Monat in die Grundlagen, bevor du eine Stichprobeninventur versuchst. Eine saubere Vollerfassung beim ersten Mal ist besser als eine wackelige Stichprobe, die keiner akzeptiert.
Stichprobeninventur vs. andere Inventurarten
Nicht jede Inventurart passt zu jedem Lager. Hier ein grober Überblick:
| Inventurart | Zählumfang | Voraussetzung | Geeignet für |
|---|---|---|---|
| Stichtagsinventur (Vollaufnahme) | Alle Artikel | Keine besonderen | Kleine Lager, Erstinventur |
| Permanente Inventur | Laufend, jeder Artikel mind. einmal im Geschäftsjahr | Laufende Bestandsfortschreibung | Lager mit guter Buchführung |
| Stichprobeninventur | Auswahl | Anerkanntes Verfahren, verlässliche Bestandsbuchführung | Große, homogene Lager |
Die Wahl hängt von deiner Größe, deiner Artikelvielfalt und deiner Buchführungsqualität ab. Es gibt kein „immer richtig“ – nur ein „passt zu deinem Lager“.
So setzt du das mit einer Lagerverwaltung wie beeShip um
Mit dem Inventur-Modul von beeShip kannst du Inventuren erstellen, per mobiler App durchführen und am Desktop auswerten. Du scannst EAN, SKU oder Lagerort, siehst den erwarteten Bestand und erfasst die gezählte Menge. Die Ergebnisse lassen sich als Berichte exportieren – auch für Steuerberater – und der gezählte Bestand kann direkt an Billbee oder in die beeShip-Datenbank übertragen werden. Mehrere Mitarbeiter können gleichzeitig an einer Inventur arbeiten.
Für eine Stichprobeninventur heißt das konkret: Du kannst deine Auswahl gezielt scannen, Abweichungen schon während der Zählung sehen und die Ergebnisse sauber dokumentieren. Stichprobenziehung und Hochrechnung selbst laufen nach deinem dokumentierten statistischen Verfahren – am besten vorab mit Steuerberater oder Prüfer abgestimmt. Wie du Inventuren allgemein aufsetzt, zeigt dir unsere Seite zur Inventur. Und wenn du mit Magento arbeitest, findest du hier Infos zur Magento-Inventur.
Was du mitnehmen kannst
- Stichprobeninventur ist erlaubt – mit anerkanntem statistischem Verfahren, das den GoB entspricht und einer Vollaufnahme gleichwertig ist.
- Die Methode muss vor der Inventur feststehen und dokumentiert sein.
- Ohne saubere Stammdaten und zeitnahe Buchungen wird jede Hochrechnung wackelig.
- Abweichungen sind kein Fehler, sondern ein Signal – nimm sie ernst und erkläre sie.
- Im Zweifel: mit Steuerberater oder Prüfer sprechen. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Häufige Fragen zur Stichprobeninventur
Ist die Stichprobeninventur in Deutschland erlaubt?
Ja, nach § 241 Abs. 1 HGB ist sie zulässig, wenn sie mit anerkannten mathematisch-statistischen Methoden erfolgt, den Grundsätzen ordnungsmäßiger Buchführung entspricht und ihr Aussagewert dem einer körperlichen Bestandsaufnahme gleichkommt. Praktisch brauchst du dafür eine verlässliche Bestandsbuchführung. Die konkrete Ausgestaltung solltest du mit deinem Steuerberater oder Prüfer abstimmen.
Muss ich die Stichprobenmethode vorher festlegen?
Ja. Die Methode muss vor der Inventur feststehen und dokumentiert sein. Wenn du sie erst nach dem Zählen festlegst, wirkt das wie nachträgliche Anpassung – und gefährdet die Anerkennung.
Reicht eine permanente Inventur als Grundlage?
Eine permanente Inventur kann eine verlässliche Bestandsbuchführung unterstützen, ist aber nicht automatisch dasselbe. Entscheidend ist, dass deine Buchführung den tatsächlichen Bestand zuverlässig abbildet. Mehr dazu findest du im Beitrag zur permanenten Inventur.
Was passiert, wenn die Stichprobe nicht anerkannt wird?
Dann musst du im Zweifel doch körperlich inventarisieren. Das kostet Zeit und Nerven – deshalb lohnt es sich, vorher mit Steuerberater oder Prüfer zu klären, ob dein Ansatz den Anforderungen genügt. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Gilt die Stichprobeninventur auch für kleine Lager?
Grundsätzlich ja, aber der Aufwand lohnt sich meist erst bei größeren Beständen mit vielen ähnlichen Artikeln. Bei kleinen Lagern ist die vollständige Zählung oft schneller und einfacher.
Wir bauen Lagersoftware für Onlinehändler und Fulfiller im DACH-Raum – damit dein Lager schneller, fehlerfreier und unabhängiger versendet.
Aus der Theorie ins Lager.
Lass uns 30 Minuten über deinen Ablauf sprechen – wir zeigen dir live, wie das mit beeShip im Alltag aussieht.
- Verdopple deine Versandkapazität
- Bis zu 99,9 % weniger Versandfehler
- Plug & Play mit Billbee, Shopify & Co.