 Zum Inhalt wechseln
Verlegte Inventur: Fristen, Schritte und typische Fehler
Die verlegte Inventur verschiebt die Bestandsaufnahme rund um den Stichtag. Wie du den Zeitraum nach § 241 HGB nutzt, wertmäßig fortschreibst und typische Fehler vermeidest.

Inhaltsverzeichnis
- Was sagt § 241 Abs. 3 HGB genau?
- Schritt 1: Zeitraum und Stichtag richtig festlegen
- Schritt 2: Die körperliche Bestandsaufnahme sauber durchführen
- Schritt 3: Warenbewegungen lückenlos dokumentieren
- Schritt 4: Wertmäßige Fort- und Rückschreibung – mit Beispiel
- Exkurs: Bewertung mit FIFO, LIFO – und was das mit dem Lager zu tun hat
- So setzt du das mit einer Lagerverwaltung wie beeShip um
- Schritt 5: Dokumentation und Prüfung durch Dritte
- Häufige Stolpersteine
- Häufige Fragen zur verlegten Inventur
Verlegte Inventur: Bei der verlegten Inventur wird der Bestand innerhalb von drei Monaten vor bis zwei Monaten nach dem Bilanzstichtag körperlich aufgenommen (§ 241 Abs. 3 HGB). Der Wert zum Stichtag wird anschließend wertmäßig fort- oder zurückgerechnet.
Am Ende dieses Leitfadens weißt du, was eine verlegte Inventur ist, in welchem Zeitraum du zählen darfst und wie du vom Zählergebnis auf den Bestand zum Stichtag kommst – ohne dabei in typische Fallen zu tappen.
Stell dir vor, dein Lager platzt zwischen Weihnachten und Neujahr aus allen Nähten. Genau dann sollst du zählen? Klingt nach Stress. Die verlegte Inventur löst genau dieses Problem: Du nimmst die körperliche Bestandsaufnahme zu einem anderen Zeitpunkt vor und rechnest den Wert auf den Stichtag zurück oder vor. Das klingt erstmal trocken, ist in der Praxis aber Gold wert.
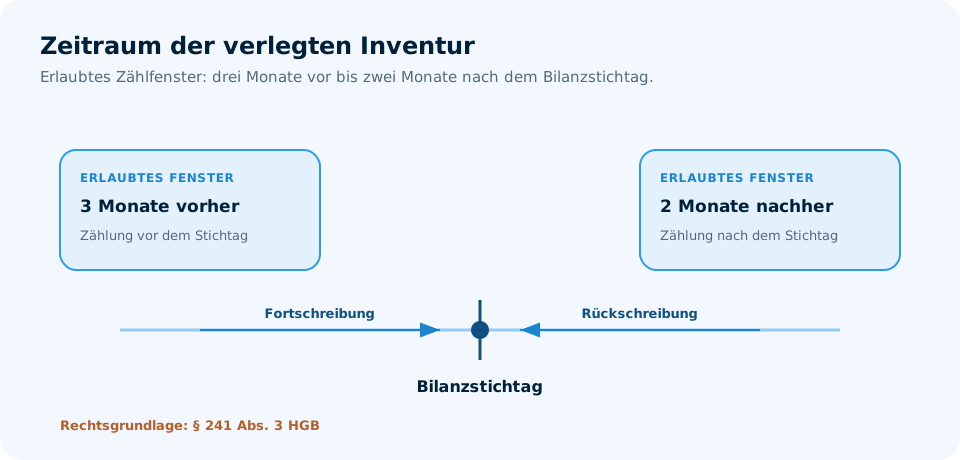
Kurz zur Definition: Bei der verlegten Inventur wird die körperliche Bestandsaufnahme zeitlich um den Bilanzstichtag verschoben. Der Bestand zum Stichtag wird anschließend aus dem Zählergebnis wertmäßig fort- oder zurückgeschrieben. Rechtlich geregelt ist der Zeitraum in § 241 Abs. 3 HGB.
Was sagt § 241 Abs. 3 HGB genau?
Das Gesetz erlaubt dir, den Bestand in einem besonderen Inventar zu erfassen, das auf einer körperlichen Bestandsaufnahme innerhalb von drei Monaten vor bis zwei Monaten nach dem Bilanzstichtag beruht. Innerhalb dieses Fensters bist du frei in der Wahl des Zähltags. Den Wortlaut findest du auf gesetze-im-internet.de.
Wichtig: Die Verschiebung betrifft nur die körperliche Aufnahme. Über ein Fortschreibungs- oder Rückrechnungsverfahren, das den Grundsätzen ordnungsmäßiger Buchführung entspricht, muss sichergestellt sein, dass der Bestand zum Stichtag ordnungsgemäß bewertet werden kann. Das Gesetz verlangt dafür eine wertmäßige Fort- oder Rückschreibung – eine Fortschreibung Artikel für Artikel nach Menge ist nicht zwingend.
Steuerlich gibt es Einschränkungen: Für besonders wertvolle Wirtschaftsgüter oder Bestände mit hohem, unkontrollierbarem Schwund ist die verlegte Inventur in der Regel nicht geeignet. Kläre das vorab mit deinem Steuerberater.
Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Schritt 1: Zeitraum und Stichtag richtig festlegen
Bevor du zählst, klärst du zwei Dinge: Wann ist dein Bilanzstichtag? Und welchen Zähltag wählst du innerhalb des erlaubten Fensters?
Viele Händler zählen lieber vor dem Stichtag, weil das Lager dann ruhiger ist. Andere zählen danach, weil dann die Weihnachtswelle durch ist. Beides ist möglich.
Lege den Zähltag so, dass möglichst wenige Warenbewegungen am selben Tag stattfinden. Ein ruhiger Tag spart dir später jede Menge Nacharbeit.
Schritt 2: Die körperliche Bestandsaufnahme sauber durchführen
Beim Zählen selbst geht es um Vollständigkeit und Nachvollziehbarkeit. Jede Position braucht eine Menge, einen Zeitstempel und idealerweise eine Person, die gezählt hat.
- Zähle nach Lagerorten oder in festen Zonen, damit nichts doppelt oder gar nicht erfasst wird.
- Notiere offensichtliche Abweichungen sofort, statt sie später zu rekonstruieren.
- Bei großen Lagern: Mehrere Personen gleichzeitig zählen lassen und Ergebnisse zusammenführen.
Denk daran: Die Zählung ist die Basis. Wenn hier Fehler passieren, wird die ganze Fortschreibung wackelig.
Schritt 3: Warenbewegungen lückenlos dokumentieren
Zwischen Zähltag und Stichtag passiert in einem Onlinehandel eine Menge: Wareneingänge, Versand, Retouren, Umlagerungen, Ausschuss. All das musst du festhalten, sonst stimmt der Stichtagswert nicht.
Typische Bewegungen, die du berücksichtigen musst:
| Bewegungsart | Wirkung auf den Bestand | Beispiel |
|---|---|---|
| Wareneingang | erhöht | Lieferung trifft nach dem Zähltag ein |
| Versand | reduziert | Bestellung verlässt das Lager |
| Retoure | erhöht | Kunde schickt Ware zurück |
| Ausschuss | reduziert | Ware wird verschrottet |
| Umlagerung | neutral | Ware wechselt nur den Lagerort |
Je sauberer deine Lagerbewegungen dokumentiert sind, desto einfacher wird die Fortschreibung. Genau hier trennt sich in der Praxis die Spreu vom Weizen.
Schritt 4: Wertmäßige Fort- und Rückschreibung – mit Beispiel
Jetzt kommt der Rechenteil. Du nimmst den gezählten Bestand und rechnest die Bewegungen bis zum Stichtag dazu oder ab.
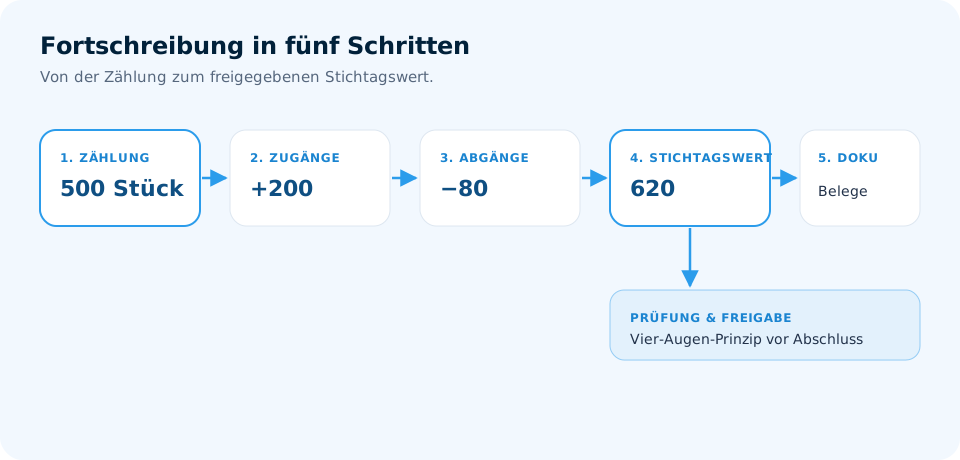
Nehmen wir ein Beispiel: Du zählst am 15. November und ermittelst 500 Stück eines Artikels. Dein Stichtag ist der 31. Dezember. Zwischen Zählung und Stichtag kommen 200 Stück dazu und 80 Stück gehen raus. Mengenmäßig ergibt das 500 + 200 − 80 = 620 Stück.
Für die Bilanz zählt der Wert. Bleiben wir beim Beispiel mit einem Einstandspreis von 10 Euro pro Stück: Zählwert 5.000 Euro, plus Zugänge zu Einstandspreisen 2.000 Euro, minus Abgänge zu Einstandspreisen 800 Euro ergibt einen Stichtagswert von 6.200 Euro. Bei vielen Artikeln rechnest du so auf Ebene des Gesamtwerts, statt jede Position einzeln fortzuschreiben.
Zählst du nach dem Stichtag, rechnest du rückwärts: Vom Zählergebnis ziehst du die Zugänge ab und addierst die Abgänge, die seit dem Stichtag passiert sind.
Fort- oder zurückgeschrieben wird nur, was sich tatsächlich zwischen Zähltag und Stichtag bewegt hat. Umlagerungen innerhalb des Lagers sind neutral.
Exkurs: Bewertung mit FIFO, LIFO – und was das mit dem Lager zu tun hat
Bei der Bewertung des Bestands können Verbrauchsfolgeverfahren wie FIFO oder LIFO ins Spiel kommen. Handelsrechtlich sind beide zulässig (§ 256 HGB), steuerlich ist als Verbrauchsfolgeverfahren nur LIFO erlaubt (§ 6 Abs. 1 Nr. 2a EStG).
Wichtig: Verwechsle das nicht mit den physischen Lagerprinzipien FIFO und FEFO. Im Lager geht es darum, welche Ware zuerst rausgeht – bei FEFO nach MHD. Bei der Bewertung geht es um die Frage, welche Anschaffungskosten du ansetzt.
So setzt du das mit einer Lagerverwaltung wie beeShip um
Mit dem Inventur-Modul von beeShip erstellst du Inventuren direkt in der mobilen App, zählst per Scan und überträgst den gezählten Bestand anschließend in Billbee oder die beeShip-Datenbank. Du kannst nach Lagerorten oder für das gesamte Lager inventarisieren, mehrere Mitarbeiter gleichzeitig arbeiten lassen und den Fortschritt in Echtzeit verfolgen. Abweichungen zwischen erwarteter und gezählter Menge siehst du schon beim Zählen und kannst bei Bedarf nachzählen. Die Ergebnisse stehen als Berichte für Geschäftsführung und Steuerberater bereit. Die wertmäßige Fortschreibung auf den Stichtag erledigst du anschließend gemeinsam mit deiner Buchhaltung. Wenn du Shopware nutzt, schau dir auch unsere Hinweise zur Inventur mit Shopware an.
Schritt 5: Dokumentation und Prüfung durch Dritte
Eine verlegte Inventur musst du nachvollziehbar dokumentieren. Dazu gehören Zähllisten, Zeitstempel, die Fortschreibungsrechnung und die Freigabe. Der Prüfer oder das Finanzamt will sehen, dass die Verschiebung sauber begründet und rechnerisch korrekt ist.
Bewahre die Unterlagen so auf, dass du sie auch Monate später noch erklären kannst. Wer nachträglich rekonstruieren muss, verliert Zeit und Nerven.
Häufige Stolpersteine
- Falscher Zeitraum: Die Zählung liegt außerhalb der drei Monate vor oder zwei Monate nach dem Stichtag.
- Bewegungen vergessen: Retouren oder Ausschuss werden bei der Fortschreibung nicht berücksichtigt.
- Umlagerungen doppelt gezählt: Ware wird an zwei Lagerorten erfasst, weil die Zonen nicht klar abgegrenzt sind.
- Bewertungsverfahren verwechselt: FIFO im Lager mit FIFO in der Bewertung gleichgesetzt.
- Dokumentation lückenhaft: Zähllisten fehlen oder sind nicht datiert.
Häufige Fragen zur verlegten Inventur
In welchem Zeitraum darf ich eine verlegte Inventur durchführen?
Nach § 241 Abs. 3 HGB darf die körperliche Bestandsaufnahme in einem Zeitraum von drei Monaten vor bis zwei Monaten nach dem Bilanzstichtag erfolgen. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Muss ich bei der verlegten Inventur trotzdem den Stichtagswert ausweisen?
Ja. Die Verschiebung betrifft nur die körperliche Aufnahme. In der Bilanz muss der Bestand zum Stichtag stehen, deshalb ist die wertmäßige Fort- oder Rückschreibung Pflicht.
Was ist der Unterschied zwischen verlegter und permanenter Inventur?
Bei der verlegten Inventur zählst du einmal, zeitlich versetzt zum Stichtag, und rechnest den Wert auf den Stichtag fort oder zurück. Bei der permanenten Inventur schreibst du den Bestand laufend fort und zählst jeden Artikel mindestens einmal im Geschäftsjahr, zu einem frei wählbaren Zeitpunkt. Mehr dazu findest du in unserem Lexikon-Beitrag zur permanenten Inventur.
Wie unterstützt mich eine Lagerverwaltung bei der Inventur?
Eine Lagerverwaltung wie beeShip hilft dir, Inventuren mobil per Scan zu erstellen, durchzuführen und auszuwerten. Die Ergebnisse lassen sich direkt in Billbee oder die beeShip-Datenbank übertragen. Mehr dazu auf unserer Seite zur Inventur mit beeShip.
Wir bauen Lagersoftware für Onlinehändler und Fulfiller im DACH-Raum – damit dein Lager schneller, fehlerfreier und unabhängiger versendet.
Klingt nach deinem Lager?
Dann zeigen wir dir gern, wie andere Händler es mit beeShip lösen – ehrlich, konkret und ohne Verkaufsdruck.
- Verdopple deine Versandkapazität
- Bis zu 99,9 % weniger Versandfehler
- Plug & Play mit Billbee, Shopify & Co.