 Zum Inhalt wechseln
LIFO-Prinzip: Last In, First Out einfach erklärt
LIFO-Prinzip einfach erklärt: Wie du mit der Last-in-first-out-Methode deinen Wareneinsatz und Bestand bewertest – Abgrenzung zu FIFO, Vor- und Nachteile, Praxis.

Inhaltsverzeichnis
- LIFO-Prinzip einfach erklärt: Was passiert in der Buchhaltung?
- LIFO oder FIFO? Der große Vergleich
- Physisches Lager vs. Bewertung: zwei Paar Schuhe
- Wann ist LIFO sinnvoll – und wann nicht?
- LIFO in der Praxis: typische Stolpersteine
- Für wen passt was? Eine klare Empfehlung
- So setzt du das mit einer Lagerverwaltung wie beeShip um
- Häufige Fragen zum LIFO-Prinzip
Das LIFO-Prinzip (Last In, First Out) ist ein Bewertungsverfahren, bei dem unterstellt wird, dass die zuletzt beschafften Vorräte zuerst verbraucht oder verkauft werden. Es dient der Ermittlung des Wareneinsatzes und des Endbestands in der Buchhaltung.
- LIFO ist ein Bewertungsverfahren für Vorräte, kein physisches Lagerprinzip.
- Handelsrechtlich sind FIFO und LIFO zulässig (§ 256 HGB), steuerlich als Verbrauchsfolgeverfahren nur LIFO – und nur für bilanzierende Unternehmen (§ 6 Abs. 1 Nr. 2a EStG).
- Im Lager zählen FIFO und FEFO – LIFO spielt dort praktisch keine Rolle.
Du stehst vor der Wahl: FIFO oder LIFO? Viele Händler verwechseln das mit der Frage, wie Ware im Regal bewegt wird. Dabei geht es um etwas ganz anderes – nämlich um die Bewertung in der Buchhaltung. In diesem Beitrag zeigen wir dir, was das LIFO-Prinzip wirklich bedeutet, wann es sinnvoll ist und wann du besser die Finger davon lässt.
Ein Beispiel: Stell dir vor, du kaufst im Januar 100 Winterjacken für 50 € und im März nochmal 100 Stück für 60 €. Im April verkaufst du 120 Jacken. Welchen Wareneinsatz buchst du? Genau hier kommt das LIFO-Prinzip ins Spiel. Es unterstellt, dass du zuerst die zuletzt gekauften Jacken verkauft hast – also 100 Stück à 60 € und 20 Stück à 50 €. Der Restbestand wird mit den älteren Preisen bewertet. Klingt trocken, hat aber handfeste Auswirkungen auf deinen Gewinn und deine Steuerlast.
LIFO-Prinzip einfach erklärt: Was passiert in der Buchhaltung?
LIFO steht für Last In, First Out – „zuletzt rein, zuerst raus“. Du unterstellst, dass die zuletzt angeschafften Vorräte zuerst verbraucht oder verkauft werden. Das ist eine reine Fiktion. Ob deine Mitarbeiter im Lager tatsächlich die neueste Ware zuerst greifen, ist für die Bewertung unerheblich. Wichtig: LIFO ist ein Verbrauchsfolgeverfahren, das den Wareneinsatz und den Endbestand in der Bilanz bestimmt. Die Menge des Endbestands ermittelst du über die Inventur – etwa als permanente Inventur. LIFO legt nur fest, mit welchen Anschaffungspreisen diese Menge bewertet wird.
In Zeiten steigender Einkaufspreise führt LIFO dazu, dass du teurere Ware zuerst verbrauchst. Dein Wareneinsatz steigt, der Gewinn sinkt – und damit auch die Steuerlast. Gleichzeitig wird der verbleibende Bestand mit den günstigeren alten Preisen bewertet, was zu einem niedrigeren Bilanzansatz führt. Das kann gewollt sein, muss aber nicht zu deinem Geschäftsmodell passen.
LIFO verändert nicht, welche Ware physisch dein Lager verlässt. Es verändert nur, mit welchen Kosten dein Verbrauch und dein Bestand in der Buchhaltung bewertet werden.
LIFO oder FIFO? Der große Vergleich
Bevor du dich entscheidest, schau dir die wichtigsten Unterschiede an. Die folgende Tabelle fasst die sechs Kriterien zusammen, die in der Praxis den Unterschied machen.
| Kriterium | LIFO | FIFO |
|---|---|---|
| Grundannahme | Zuletzt gekaufte Ware wird zuerst verbraucht | Zuerst gekaufte Ware wird zuerst verbraucht |
| Handelsrecht (§ 256 HGB) | Zulässig | Zulässig |
| Steuerrecht (§ 6 Abs. 1 Nr. 2a EStG) | Zulässig für Bilanzierer | Nicht zulässig |
| Effekt bei steigenden Preisen | Höherer Wareneinsatz, niedrigerer Gewinn | Niedrigerer Wareneinsatz, höherer Gewinn |
| Bestandsbewertung | Ältere, oft günstigere Preise | Neuere, oft teurere Preise |
| Praxisnähe im Lager | Gering – widerspricht üblichen Lagerprinzipien | Hoch – deckt sich mit FIFO/FEFO |
Wichtig: Steuerlich dürfen nur Unternehmen LIFO anwenden, die ihren Gewinn per Bilanz ermitteln (§ 5 EStG) – und nur für gleichartige Vorräte, soweit es den Grundsätzen ordnungsmäßiger Buchführung entspricht. Wer per Einnahmen-Überschuss-Rechnung arbeitet, hat mit LIFO nichts zu tun. Wer LIFO einmal gewählt hat, kann davon in den Folgejahren nur mit Zustimmung des Finanzamts abweichen. Gibt es kein Verbrauchsfolgeverfahren, wird in der Steuerbilanz meist mit Einzel- oder Durchschnittswerten bewertet. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Physisches Lager vs. Bewertung: zwei Paar Schuhe
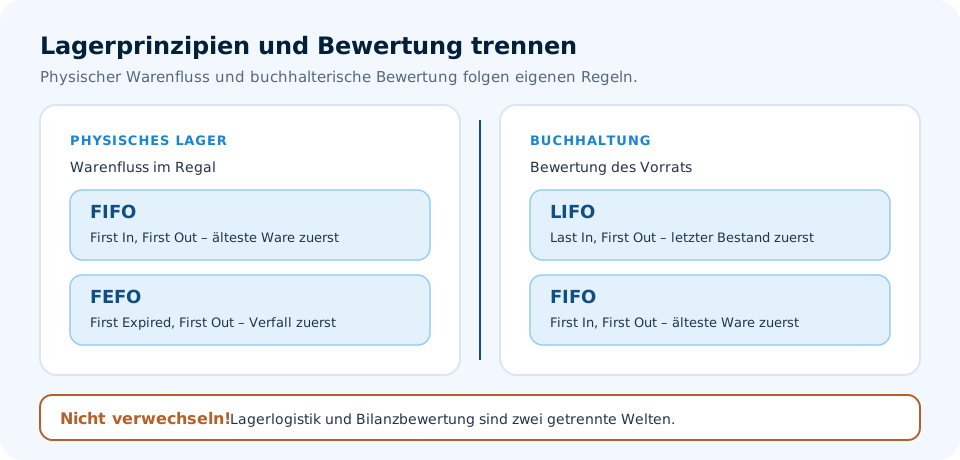
Hier stolpern die meisten. Im Lager gibt es physische Prinzipien wie FIFO (First In, First Out) oder FEFO (First Expired, First Out). Sie sorgen dafür, dass ältere Ware zuerst rausgeht – bei Lebensmitteln, Kosmetik oder anderer Ware mit Haltbarkeitsdatum ist das gängige Praxis, damit nichts abläuft. Das MHD ist übrigens nicht mit dem Verbrauchsdatum zu verwechseln: Nach Ablauf des Verbrauchsdatums darf Ware nicht mehr in Verkehr gebracht werden (VO (EU) 1169/2011, Art. 24). Nach dem MHD darf Ware dagegen grundsätzlich weiter verkauft werden, wenn sie einwandfrei ist.
LIFO als Bewertungsverfahren hat damit nichts zu tun. Du kannst im Lager sauber nach FIFO arbeiten und trotzdem in der Buchhaltung LIFO anwenden. Trenne die beiden Sichtweisen strikt: Lager = physischer Fluss, Buchhaltung = Bewertungsfiktion.
Wenn du LIFO in der Buchhaltung nutzt, aber im Lager FIFO lebst, dokumentiere das klar. Sonst diskutieren dein Steuerberater und dein Lagerleiter aneinander vorbei – und du zahlst die Zeche.
Wann ist LIFO sinnvoll – und wann nicht?
LIFO ist kein Allheilmittel. Es gibt Situationen, in denen es Vorteile bringt, und andere, in denen du dir damit nur Ärger einhandelst.
Vorteile von LIFO
- Bei steigenden Einkaufspreisen sinkt dein Gewinn – das kann steuerlich günstig sein.
- Der Bestand wird konservativ mit älteren, niedrigeren Preisen bewertet.
- Steuerlich ausdrücklich zulässig, im Gegensatz zu FIFO.
Nachteile von LIFO
- Der tatsächliche Warenfluss im Lager wird nicht abgebildet – das erschwert die Analyse.
- Bei sinkenden Preisen kehrt sich der Effekt um: Du verbrauchst günstigere Ware zuerst, der Gewinn steigt.
- Einmal gewählt, kannst du steuerlich nur mit Zustimmung des Finanzamts wieder davon abweichen.
- Für viele Händler ist der buchhalterische Aufwand höher als der Nutzen.
Vorteile von FIFO
- Entspricht dem natürlichen Warenfluss und ist intuitiv verständlich.
- Erleichtert die Lagerorganisation, besonders bei verderblicher Ware.
- International verbreitet – nach IFRS (IAS 2) ist LIFO zum Beispiel gar nicht zulässig.
Nachteile von FIFO
- Steuerlich in Deutschland nicht als Verbrauchsfolgeverfahren zulässig – in der Steuerbilanz brauchst du dann eine andere Bewertung (z. B. Durchschnittswerte).
- Bei steigenden Preisen fällt der Gewinn höher aus, was die Steuerlast erhöht.
LIFO in der Praxis: typische Stolpersteine
Wir sehen bei Händlern immer wieder dieselben Fehler. Meist liegt es nicht am Verfahren selbst, sondern an der Umsetzung.
- Verwechslung mit Lagerprinzipien: LIFO wird im Lager oft mit „zuletzt rein, zuerst raus“ gleichgesetzt. Das ist falsch – im Lager gilt in der Regel FIFO oder FEFO.
- Fehlende Dokumentation: Wer LIFO anwendet, muss die Schichten nachvollziehbar dokumentieren. Sonst wird es bei einer Betriebsprüfung unangenehm.
- Umstellung unterschätzt: Der Wechsel von FIFO zu LIFO ist kein Knopfdruck. Die Verbrauchsfolge bindet dich: Ein späteres Abweichen braucht die Zustimmung des Finanzamts.
- MHD und Verbrauchsdatum verwechselt: Nach Ablauf des Verbrauchsdatums darf Ware nicht mehr verkauft werden. Nach dem MHD darf sie grundsätzlich weiter verkauft werden, wenn sie einwandfrei ist – die Verantwortung liegt dann beim Verkäufer. Mit LIFO hat das nichts zu tun.
Für wen passt was? Eine klare Empfehlung
Die Entscheidung hängt von deinem Geschäftsmodell ab. Hier eine einfache Orientierung:
| Situation | Empfehlung |
|---|---|
| Deine Einkaufspreise steigen deutlich und du bilanzierst | LIFO prüfen – aber mit Steuerberater |
| Deine Preise sind stabil | LIFO bringt kaum Vorteile – eine Durchschnittsbewertung ist oft einfacher |
| Du handelst mit verderblicher Ware | Im Lager FEFO, in der Buchhaltung nach steuerlichen Vorgaben |
| Du willst maximale Transparenz im Lager | FIFO im Lager, Bewertung separat regeln |
| Du bist unsicher | Lass dich steuerlich beraten – dieser Beitrag ersetzt keine Rechts- oder Steuerberatung |
Ehrlich gesagt: Für die meisten kleinen und mittleren Onlinehändler ist LIFO in der Buchhaltung eher ein Thema für den Steuerberater. Im Tagesgeschäft zählt, dass dein Lager sauber läuft – und da sind FIFO und FEFO die relevanten Prinzipien.
So setzt du das mit einer Lagerverwaltung wie beeShip um
Eine Lagerverwaltung wie beeShip hilft dir, den Überblick über deine Bestände zu behalten. Im Wareneingang-Protokoll siehst du, welche Ware wann angekommen und eingelagert wurde; Wareneingangsbelege und Produktbewegungen kannst du exportieren und an deine Buchhaltung weitergeben. Die Bewertung nach LIFO oder einem anderen Verfahren nimmst du in der Buchhaltung vor. So trennst du sauber zwischen physischem Lager und kaufmännischer Bewertung.
Häufige Fragen zum LIFO-Prinzip
Was bedeutet LIFO-Prinzip einfach erklärt?
LIFO steht für „Last In, First Out“. Du unterstellst, dass die zuletzt gekaufte Ware zuerst verbraucht wird. Das ist eine Bewertungsfiktion für die Buchhaltung, keine Anweisung für dein Lager.
Ist LIFO in Deutschland steuerlich erlaubt?
Ja, für Unternehmen, die ihren Gewinn per Bilanz ermitteln, ist LIFO nach § 6 Abs. 1 Nr. 2a EStG für gleichartige Vorräte zulässig, soweit es den Grundsätzen ordnungsmäßiger Buchführung entspricht. FIFO ist steuerlich als Verbrauchsfolgeverfahren nicht erlaubt. Dies ersetzt keine Steuerberatung.
Muss ich im Lager nach LIFO arbeiten, wenn ich LIFO buche?
Nein. Die physische Lagerorganisation (z. B. FIFO oder FEFO) ist unabhängig von der Bewertungsmethode. Du kannst im Lager FIFO nutzen und trotzdem LIFO bilanzieren.
Wann ist LIFO besser als FIFO?
Bei steigenden Einkaufspreisen kann LIFO steuerlich vorteilhaft sein, weil der Gewinn niedriger ausfällt – die Steuer wird dadurch eher verschoben als gespart. Bei stabilen oder sinkenden Preisen ist der Effekt gering oder umgekehrt.
Was hat LIFO mit MHD zu tun?
Nichts. LIFO ist ein Bewertungsverfahren. Im Lager gilt für verderbliche Ware FEFO (First Expired, First Out). Das MHD ist nicht mit dem Verbrauchsdatum zu verwechseln – nach Ablauf des Verbrauchsdatums darf Ware nicht mehr in Verkehr gebracht werden.
Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Wir bauen Lagersoftware für Onlinehändler und Fulfiller im DACH-Raum – damit dein Lager schneller, fehlerfreier und unabhängiger versendet.
Den nächsten Schritt gehen wir gemeinsam.
30 Minuten, dein Sortiment, deine Fragen: Wir zeigen dir, wie du das in beeShip direkt umsetzt.
- Verdopple deine Versandkapazität
- Bis zu 99,9 % weniger Versandfehler
- Plug & Play mit Billbee, Shopify & Co.