 Zum Inhalt wechseln
Kapitalbindung im Lager: Formel, Beispiel und Hebel
Kapitalbindung im Lager zeigt, wie viel Geld in deinem Bestand steckt. Mit Formel, durchgerechnetem Beispiel, typischen Rechenfehlern und Hebeln zur Senkung.

Inhaltsverzeichnis
- Wie berechnest du die Kapitalbindung konkret?
- Durchgerechnetes Beispiel: So sieht die Rechnung aus
- Zweite Variante: Kapitalbindung mit Sicherheitsbestand
- Wie interpretierst du das Ergebnis?
- Typische Rechenfehler – und wie du sie vermeidest
- Zusammenhang mit Lagerkennzahlen: Umschlag, Dauer, Kosten
- Wie senkst du die Kapitalbindung – ohne Lieferfähigkeit zu verlieren?
- So setzt du das mit einer Lagerverwaltung wie beeShip um
- Häufige Fragen zur Kapitalbindung
Die Kapitalbindung im Lager ist der Wert des durchschnittlichen Lagerbestands, bewertet zu Einstandspreisen. Sie zeigt, wie viel Kapital im Lager gebunden ist und wie lange es dort festliegt.
- Kapitalbindung im Lager = durchschnittlicher Lagerbestand × Einstandspreis – also das Geld, das in deiner Ware steckt.
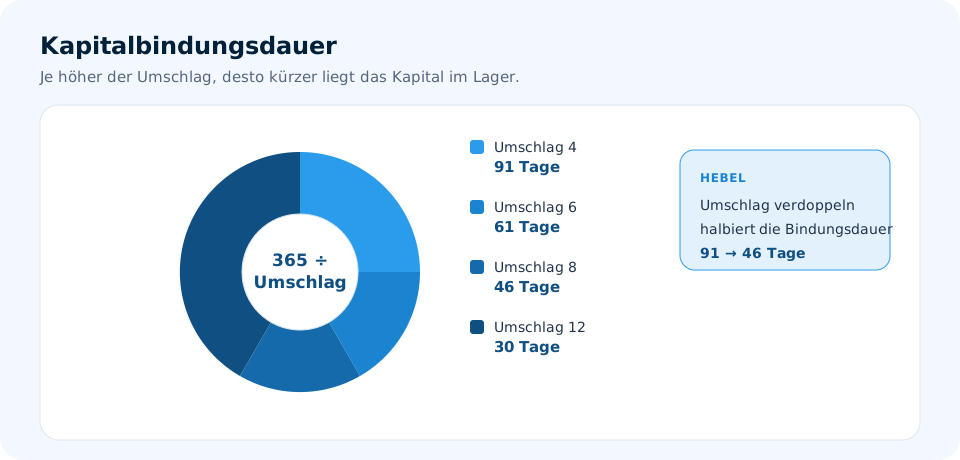
- Die Kapitalbindungsdauer ergibt sich aus 365 ÷ Lagerumschlagshäufigkeit: Je höher der Umschlag, desto kürzer liegt dein Kapital im Lager.
- Senken kannst du sie gezielt über Langsamdreher, Bestellmengen, Sicherheitsbestand, Abverkauf und Lieferzeiten.
Kapitalbindung = durchschnittlicher Lagerbestand × Einstandspreis
Du brauchst sie, um zu sehen, wie viel Geld in deinem Lager feststeckt – und ob sich das im Verhältnis zu Umsatz und Zinsaufwand noch lohnt.
Ein einfaches Beispiel: Du kaufst 1.000 Stück eines Artikels für je 8 Euro ein. Das sind 8.000 Euro, die erst einmal weg sind – bezahlt, aber noch nicht verkauft. Genau das ist Kapitalbindung: Geld, das im Regal liegt, statt auf dem Konto oder in neuen Produkten zu arbeiten.
Kapitalbindung ist keine Erfindung von Controllern. Sie ist der Grund, warum ein volles Lager sich manchmal träger anfühlt als ein leeres. Je länger Ware liegt, desto länger fehlt dir das Kapital für Einkauf, Marketing oder Personal. Und je nach Finanzierung zahlst du zusätzlich Zinsen oder entgangene Chancen. Kein Grund zur Panik – aber ein Grund, die Zahl zu kennen.
Wie berechnest du die Kapitalbindung konkret?
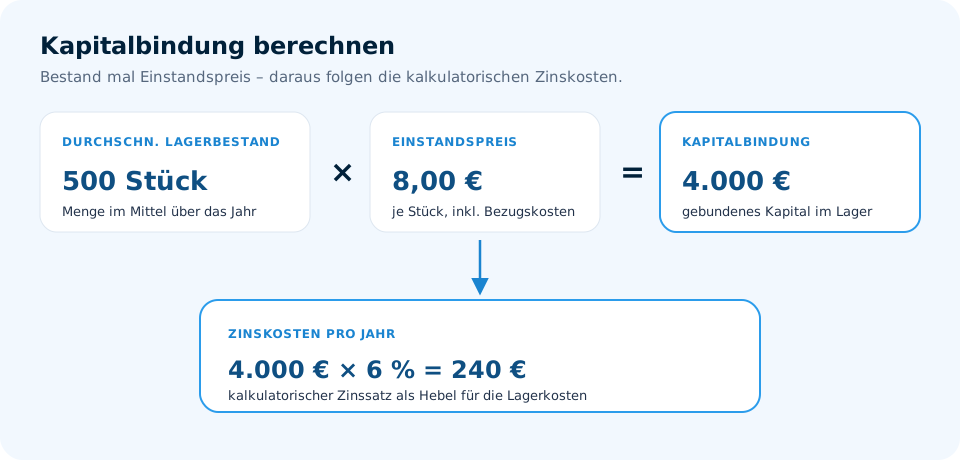
Die Grundformel ist bewusst einfach: durchschnittlicher Lagerbestand × Einstandspreis. Der Einstandspreis ist das, was du selbst für den Artikel bezahlst – also Einkaufspreis plus Nebenkosten wie Fracht oder Verpackung, soweit sie dem Artikel zuzurechnen sind. Nicht der Verkaufspreis, nicht der Listenpreis.
Den durchschnittlichen Lagerbestand bekommst du entweder aus deinem Warenwirtschaftssystem oder als Näherung: (Anfangsbestand + Endbestand) ÷ 2. Für eine grobe Hausnummer reicht das. Für eine saubere Betrachtung über das Jahr mittelst du besser mehrere Stichtage – sonst verzerrt ein einzelner Weihnachtsmonat das Bild.
Durchgerechnetes Beispiel: So sieht die Rechnung aus
Nehmen wir einen Händler mit drei Artikeln. Die Zahlen sind Beispielwerte, keine Marktstatistik – sie sollen nur zeigen, wie die Rechnung läuft.
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| 1. Durchschnittsbestand Artikel A | (400 + 600) ÷ 2 | 500 Stück |
| 2. Einstandspreis Artikel A | Einkauf 7,50 € + Fracht 0,50 € | 8,00 € |
| 3. Kapitalbindung Artikel A | 500 × 8,00 € | 4.000 € |
| 4. Dasselbe für B und C | B: 1.200 €, C: 2.300 € | 3.500 € |
| 5. Gesamte Kapitalbindung | 4.000 € + 3.500 € | 7.500 € |
| 6. Zinskosten pro Jahr (kalkulatorisch, Beispielzins 6 %) | 7.500 € × 0,06 | 450 € |
| 7. Kapitalbindungsdauer | 365 ÷ Lagerumschlag (z. B. 4) | ca. 91 Tage |
450 Euro Zinskosten klingen überschaubar. Aber sie sind nur ein Teil: Dazu kommen Lagerkosten, Schwund, Veralterung und die Chance, das Geld woanders einzusetzen. Genau deshalb lohnt sich die Rechnung – nicht, um zu erschrecken, sondern um Prioritäten zu setzen.
Zweite Variante: Kapitalbindung mit Sicherheitsbestand
Der Sicherheitsbestand ist kein Schönheitsfehler – er schützt dich vor Lieferverzug und Nachfragespitzen. Aber er ist eben auch gebundenes Kapital. Willst du ihn sauber einrechnen, teilst du den Bestand in einen „aktiven“ und einen „Puffer“-Anteil.
Beispiel: Du hast 500 Stück, davon 80 als Sicherheitsbestand. Dann sind 420 Stück Umschlagsware und 80 Stück Puffer. Bei 8 Euro Einstandspreis sind das 3.360 Euro arbeitendes Kapital und 640 Euro Puffer. Beide Zahlen gehören in die Betrachtung – aber mit unterschiedlicher Erwartung: Der Puffer soll nicht umgeschlagen werden, er soll da sein, wenn du ihn brauchst. Mehr dazu im Lexikonbeitrag zum Sicherheitsbestand.
Wie interpretierst du das Ergebnis?
Eine einzelne Zahl sagt wenig. Erst im Vergleich wird sie nützlich. Drei Blickwinkel helfen:
- Im Verhältnis zum Umsatz: Steigt die Kapitalbindung schneller als der Umsatz, wächst dein Lager schneller als dein Geschäft. Das ist ein Warnsignal.
- Im Zeitverlauf: Vergleiche Quartale oder Monate. Ein saisonaler Peak ist normal – ein dauerhaft steigender Trend nicht.
- Pro Artikel: Die Gesamtzahl verdeckt Problemfälle. Ein einzelner Langsamdreher kann einen großen Teil der Bindung ausmachen, während die Schnelldreher gesund sind.
Und dann die ehrliche Frage: Ist das Kapital, das im Lager liegt, dort besser aufgehoben als woanders? Wenn ein Artikel zuverlässig in zwei Wochen verkauft wird, ist das in Ordnung. Wenn er seit Monaten liegt, ist es eine Entscheidung, die du bewusst treffen solltest – oder eben ändern.
Typische Rechenfehler – und wie du sie vermeidest
In der Praxis sehen wir immer wieder dieselben Stolpersteine. Keiner davon ist dramatisch, aber zusammen verzerren sie das Bild erheblich.
- Verkaufspreis statt Einstandspreis: Dann rechnest du den Umsatz, nicht die Bindung. Immer den Preis nehmen, den du selbst bezahlst.
- Nur ein Stichtag: Ein einzelner Bestandswert ist eine Momentaufnahme. Über das Jahr mitteln oder mehrere Stichtage nutzen.
- Retouren und Reservierungen ignorieren: Reservierte Ware ist verkauft, liegt aber noch im Lager und bindet weiter Kapital. Retouren kommen zurück und erhöhen den Bestand wieder. Beides gehört in die Betrachtung.
- Nebenkosten vergessen: Fracht, Verpackung, Zölle – alles, was dem Artikel zuzurechnen ist, erhöht den Einstandspreis und damit die Bindung.
- Zinskosten mit tatsächlichen Finanzierungskosten verwechseln: Kalkulatorische Zinsen sind eine Rechengröße, keine tatsächliche Ausgabe. Für Entscheidungen ist das in Ordnung – aber nicht mit dem Kontostand verwechseln.
Kapitalbindung ist kein Vorwurf. Sie ist eine Zahl, die dir zeigt, wo du genauer hinschauen solltest.
Team beeShip
Zusammenhang mit Lagerkennzahlen: Umschlag, Dauer, Kosten
Kapitalbindung steht nie allein. Sie hängt eng mit der Lagerumschlagshäufigkeit zusammen: Je höher der Umschlag, desto kürzer die Kapitalbindungsdauer und desto niedriger die durchschnittliche Bindung. Umgekehrt gilt: Ein niedriger Umschlag bedeutet, dass dein Kapital länger im Lager liegt – und die Lagerkosten pro Stück steigen, weil Fixkosten auf weniger Durchsatz verteilt werden.
Ein einfacher Zusammenhang: Kapitalbindungsdauer = 365 ÷ Lagerumschlagshäufigkeit. Bei einem Umschlag von 4 liegt die Ware also im Schnitt etwa 91 Tage. Das ist weder gut noch schlecht – es kommt auf deine Branche, deine Marge und deine Lieferzeiten an.
Wie senkst du die Kapitalbindung – ohne Lieferfähigkeit zu verlieren?
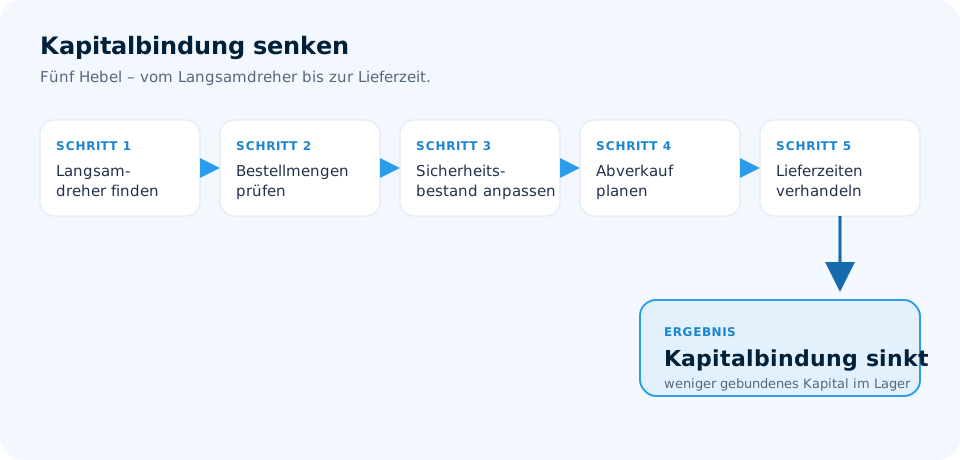
Die naheliegende Antwort „weniger einkaufen“ ist selten die beste. Besser ist es, gezielt an den Ursachen zu arbeiten:
- Langsamdreher identifizieren: Welche Artikel liegen länger als geplant? Oft sind es wenige, die einen großen Teil der Bindung ausmachen.
- Bestellmengen anpassen: Kleinere, häufigere Bestellungen senken die Bindung, erhöhen aber manchmal die Bestellkosten. Abwägen.
- Sicherheitsbestand überprüfen: Ein Puffer, der nie gebraucht wird, ist teuer. Ein Puffer, der zu klein ist, kostet Lieferfähigkeit.
- Abverkauf planen: Restposten, Auslaufartikel, Saisonware – lieber mit kleiner Marge raus als dauerhaft binden.
- Lieferzeiten verhandeln: Kürzere Lieferzeiten erlauben niedrigere Bestände bei gleicher Verfügbarkeit.
Ein ehrlicher Tipp aus der Praxis: Fang mit den drei Artikeln an, die am meisten Kapital binden. Nicht mit allen. Die Wirkung ist meist größer als erwartet, und der Aufwand bleibt überschaubar.
So setzt du das mit einer Lagerverwaltung wie beeShip um
In beeShip siehst du in der Artikelübersicht pro Artikel den aktuellen Lagerbestand pro Lager und Lagerort sowie die hinterlegten Einkaufspreise. Damit hast du die zwei Größen, die du für die Kapitalbindung brauchst, an einer Stelle. Für den Durchschnittsbestand hältst du den Bestand zu mehreren Stichtagen fest, zum Beispiel jeweils zum Monatsende. Über Tags wie „Aktion“ oder „Fragil“ kannst du Artikelgruppen markieren und diese Tags in Versandregeln und Auswertungen nutzen. Das Mapping zu deinen Shop- und Marktplatz-Artikeln ist die Grundlage dafür, dass die Bestände synchron bleiben – sonst rechnest du mit Zahlen, die nicht zur Realität passen.
Häufige Fragen zur Kapitalbindung
Was ist der Unterschied zwischen Kapitalbindung und Lagerkosten?
Kapitalbindung ist der Wert der Ware selbst – also das Geld, das im Bestand steckt. Lagerkosten sind die laufenden Kosten für Raum, Personal, Versicherung und Ähnliches. Beide gehören zur Gesamtbetrachtung, sind aber unterschiedliche Größen. Mehr dazu im Lexikonbeitrag zu Lagerkosten.
Muss ich kalkulatorische Zinsen ansetzen?
Für interne Entscheidungen ist es sinnvoll, einen kalkulatorischen Zinssatz anzusetzen – er macht sichtbar, was das gebundene Kapital alternativ leisten könnte. Das ist eine Rechengröße, keine tatsächliche Ausgabe. Für steuerliche oder bilanzielle Fragen gilt: Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Wie oft sollte ich die Kapitalbindung berechnen?
Für einen ersten Überblick reicht ein quartalsweiser Blick. Bei schnell drehenden Sortimenten oder starken saisonalen Schwankungen ist eine monatliche Betrachtung sinnvoll. Wichtiger als die Frequenz ist die Konsistenz: gleiche Methode, gleiche Stichtage, gleiche Bewertung.
Gilt die Formel auch für Handelsware mit FIFO oder LIFO?
Ja, die Grundformel bleibt gleich – nur der Einstandspreis kann sich je nach Bewertungsverfahren unterscheiden. Handelsrechtlich sind FIFO und LIFO für gleichartige Vermögensgegenstände zulässig (§ 256 HGB). Steuerlich ist als Verbrauchsfolgeverfahren nur LIFO erlaubt (§ 6 Abs. 1 Nr. 2a EStG), FIFO dagegen nicht. Das physische Lagerprinzip (FIFO/FEFO im Regal) ist davon zu trennen. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Wir bauen Lagersoftware für Onlinehändler und Fulfiller im DACH-Raum – damit dein Lager schneller, fehlerfreier und unabhängiger versendet.
Dein Lager. Schneller, fehlerfrei, automatisch.
Wir zeigen dir in 30 Minuten, wie beeShip mit deinem Shop, Billbee und deinen Paketdiensten zusammenspielt – an deinem eigenen Ablauf.
- Verdopple deine Versandkapazität
- Bis zu 99,9 % weniger Versandfehler
- Plug & Play mit Billbee, Shopify & Co.