 Zum Inhalt wechseln
Was ist eine Inventur: Definition, Ablauf und Pflichten
Was ist eine Inventur? Definition, gesetzliche Grundlagen nach HGB, Ablauf in 7 Schritten, Inventurarten und typische Stolpersteine – praxisnah erklärt.

Inhaltsverzeichnis
- Was ist eine Inventur – kurz und klar
- Warum ist die Inventur für Händler mehr als Pflicht?
- Welche Inventurarten gibt es?
- Schritt 1: Vorbereitung – hier gewinnst oder verlierst du die Inventur
- Schritt 2: Stichtag, Umfang und Zählweise festlegen
- Schritt 3: Zählen – und zwar so, dass es nachvollziehbar bleibt
- Schritt 4: Abgleichen und Abweichungen klären
- Schritt 5: Bewerten – FIFO, LIFO und was davon wann gilt
- Schritt 6: Dokumentieren und aufbewahren
- Schritt 7: Auswerten und fürs nächste Mal lernen
- So setzt du das mit einer Lagerverwaltung wie beeShip um
- Häufige Stolpersteine
- Häufige Fragen zur Inventur
Was ist eine Inventur: Die Inventur ist die Bestandsaufnahme aller Vermögensgegenstände und Schulden eines Unternehmens zu einem Stichtag nach Art, Menge und Wert – Vorräte werden dabei körperlich gezählt. Sie ist Grundlage für Inventar und Jahresabschluss (§ 240 HGB).
Was ist eine Inventur, und warum ist sie nicht nur Pflicht, sondern auch Werkzeug? Hier bekommst du die Antwort – und erfährst, wie du die Inventur in deinem Lager so aufsetzt, dass sie nicht zur Nachtschicht wird.
Es ist der 3. Januar, 7:42 Uhr. Dein Lager ist voll, das Weihnachtsgeschäft ist durch, und dein Steuerberater fragt nach dem Zählprotokoll. Jetzt heißt es: alles zählen. Jede SKU, jeden Lagerort, jede Charge. Wer das schon einmal ohne Plan gemacht hat, weiß, wie schnell aus zwei Stunden ein ganzer Tag wird – und wie schnell zwei Zählungen zwei verschiedene Ergebnisse liefern.
Genau darum geht es bei der Inventur: nicht um das Zählen an sich, sondern um ein Ergebnis, dem du und dein Steuerberater vertrauen könnt. Was eine Inventur ist, welche Arten es gibt und wie du sie sauber durchziehst, klären wir hier.
Was ist eine Inventur – kurz und klar
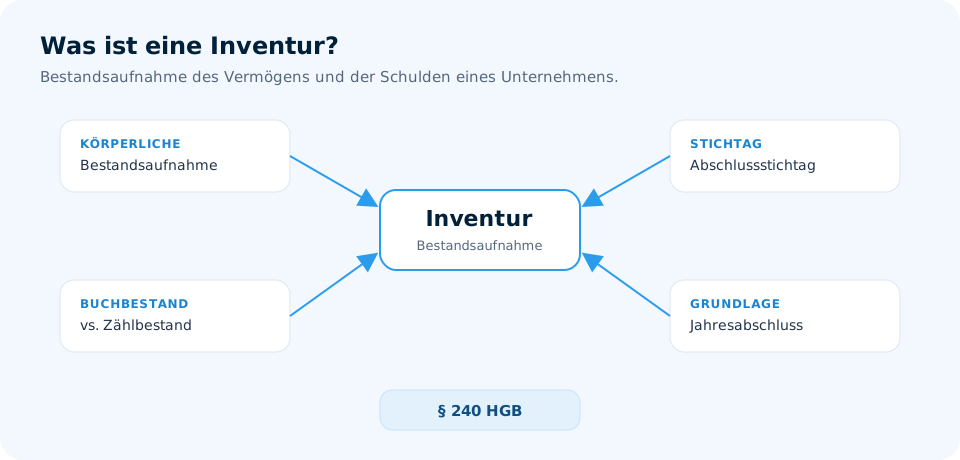
Die Inventur ist die Bestandsaufnahme aller Vermögensgegenstände und Schulden deines Unternehmens zu einem bestimmten Stichtag – nach Art, Menge und Wert. Vorräte wie Ware im Regal werden körperlich erfasst, also gezählt, gemessen oder gewogen. Forderungen, Bankguthaben und Verbindlichkeiten erfasst du dagegen buchmäßig anhand von Belegen und Kontoauszügen. Das Ergebnis ist das Inventar – eine detaillierte Liste aller Positionen mit Menge und Wert.
Rechtlich verankert ist das in § 240 HGB: Jeder Kaufmann muss zu Beginn seines Handelsgewerbes und zum Ende jedes Geschäftsjahres ein Inventar aufstellen. § 241 HGB erlaubt Vereinfachungen: die Stichprobeninventur, die permanente Inventur und die vor- oder nachverlegte Inventur. Einzelkaufleute unterhalb bestimmter Umsatz- und Gewinngrenzen sind nach § 241a HGB von der Pflicht zum Inventar befreit. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Wichtig für dich als Onlinehändler: Die Inventur ist nicht dasselbe wie eine Bestandsführung. Deine Lagerverwaltung führt den Buchbestand – die Inventur prüft, ob dieser Buchbestand stimmt.
Warum ist die Inventur für Händler mehr als Pflicht?
Klar, ohne Inventur gibt’s Ärger mit dem Finanzamt. Aber der eigentliche Nutzen liegt woanders: Du siehst endlich, wo deine Schwundursachen liegen. Fehlbestände entstehen oft nicht durch Diebstahl, sondern durch falsch gebuchte Retouren, nicht erfasste Wareneingänge oder Verwechslungen an ähnlichen Lagerplätzen.
Eine saubere Inventur zeigt dir genau das. Plötzlich weißt du, dass bei einer bestimmten SKU regelmäßig mehr fehlt als bei anderen – und kannst nachbessern. Das ist der Unterschied zwischen einer Pflichtübung und einem Werkzeug.
Welche Inventurarten gibt es?
Das HGB lässt mehrere Verfahren zu (§§ 240, 241 HGB). Welche zu dir passt, hängt von Lagergröße, Sortiment und Personal ab.
| Inventurart | Kurz erklärt | Passt zu |
|---|---|---|
| Stichtagsinventur | Zählung am Bilanzstichtag oder zeitnah dazu (in der Praxis innerhalb von etwa 10 Tagen davor oder danach, Bestandsänderungen werden fortgeschrieben) | Kleine Lager, überschaubares Sortiment |
| Vor- oder nachverlegte Inventur | Zählung an einem Tag innerhalb von drei Monaten vor oder zwei Monaten nach dem Stichtag; der Wert wird auf den Stichtag fort- bzw. zurückgerechnet (§ 241 Abs. 3 HGB) | Mittlere Lager mit Saisonspitzen |
| Permanente Inventur | Bestand wird laufend über das Jahr erfasst | Lager mit guter Warenwirtschaft |
| Stichprobeninventur | Zählung anhand anerkannter mathematisch-statistischer Verfahren | Große Lager mit homogener Struktur |
Die permanente Inventur ist für viele Onlineshops der angenehmste Weg: Du zählst nicht alles auf einmal, sondern verteilst die Zählungen übers Jahr. Voraussetzung ist ein sauber geführtes Bestandsverzeichnis.
Die Inventurart bestimmt den Aufwand – nicht die Genauigkeit. Auch eine permanente Inventur muss dokumentiert und nachvollziehbar sein.
Schritt 1: Vorbereitung – hier gewinnst oder verlierst du die Inventur
Ein häufiger Fehler: Zählung starten, ohne vorher aufzuräumen. Wenn Ware ohne Lagerplatz in der Ecke liegt, wird sie entweder doppelt gezählt oder gar nicht. Räum vorher auf, sortiere Retouren ein, kläre offene Wareneingänge.
Lege außerdem fest, was du wie erfasst. Ins Inventar gehören alle Vorräte – also nicht nur Handelsware, sondern zum Beispiel auch Verpackungsmaterial. Betriebs- und Geschäftsausstattung wird meist über das Anlagenverzeichnis erfasst; die Details klärst du am besten vorab mit deiner Steuerberatung. Und wer zählt was? Teile Zählteams ein, die sich gegenseitig kontrollieren.
Zähl in zwei Durchgängen: Der zweite Durchgang zählt nur die Positionen, bei denen der erste Durchgang vom Buchbestand abweicht. Das spart Zeit und deckt Zählfehler auf.
Schritt 2: Stichtag, Umfang und Zählweise festlegen
Bevor du zählst, brauchst du einen klaren Rahmen. Wann ist Stichtag? Welche Lagerorte zählen? Wird nach Menge, Charge, MHD oder Seriennummer erfasst?
Bei MHD-Artikeln solltest du das Mindesthaltbarkeitsdatum mitschreiben. Achtung: Das MHD ist nicht das Verbrauchsdatum. Nach Ablauf des Verbrauchsdatums darf Ware nicht mehr in Verkehr gebracht werden (Art. 24 der VO (EU) 1169/2011). Beim MHD ist das anders – die Ware darf grundsätzlich weiter verkauft werden, wenn sie einwandfrei ist. Die Verantwortung dafür liegt dann bei dir, und bei der Bewertung kann ein Abschlag nötig sein.
Seriennummern sind nur in bestimmten Bereichen Pflicht, etwa bei Medizinprodukten mit UDI-Kennzeichnung. Für viele Konsumgüter reicht in der Regel SKU plus Menge.
Schritt 3: Zählen – und zwar so, dass es nachvollziehbar bleibt
Zählen klingt trivial, ist es aber nicht. Jede Zählung braucht ein Protokoll: Wer hat wann was gezählt, mit welchem Ergebnis? Ohne diese Dokumentation ist die Inventur wertlos – für den Steuerberater und für dich.
Nutze Zählbelege oder eine mobile Zähl-App. Wichtig: Zähle in einer festen Reihenfolge, nicht kreuz und quer. Und lass niemanden seine eigene Einlagerung nachzählen – Vier-Augen-Prinzip reduziert Fehler deutlich.
Schritt 4: Abgleichen und Abweichungen klären
Jetzt kommt der spannende Teil: Buchbestand gegen Zählbestand. Abweichungen sind normal – aber jede Abweichung braucht eine Erklärung. War ein Wareneingang noch nicht gebucht? Wurde eine Retoure nicht eingelagert? Oder ist tatsächlich Ware verschwunden?
Zähl bei Abweichungen nach. Wenn die zweite Zählung das Ergebnis bestätigt, dokumentierst du die Differenz und buchst sie aus. Wichtig: Abweichungen nicht einfach aufrunden oder schönrechnen.
Schritt 5: Bewerten – FIFO, LIFO und was davon wann gilt
Zählen ist das eine, Bewerten das andere. Handelsrechtlich sind sowohl FIFO (First In, First Out) als auch LIFO (Last In, First Out) als Bewertungsverfahren zulässig – geregelt in § 256 HGB. Steuerrechtlich ist als Verbrauchsfolgeverfahren dagegen nur LIFO erlaubt (§ 6 Abs. 1 Nr. 2a EStG).
Wichtig: Das ist die Bewertungsebene. Davon zu trennen ist das physische Lagerprinzip. Im Lager willst du in der Regel FIFO oder FEFO (First Expired, First Out) fahren, damit ältere Ware zuerst rausgeht. Das eine hat mit dem anderen nichts zu tun – auch wenn beide FIFO heißen.
Schritt 6: Dokumentieren und aufbewahren
Inventare sind 10 Jahre aufzubewahren (§ 257 HGB, § 147 AO). Bewahre die dazugehörigen Unterlagen – Zählprotokolle, Bewertungsunterlagen und die Dokumentation von Abweichungen – am besten gemeinsam damit auf, damit das Inventar nachvollziehbar bleibt.
Leg sie so ab, dass du sie in fünf Jahren noch findest. Digital ist völlig okay – Hauptsache, sie sind vollständig und nachvollziehbar.
Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung. Bei Pflichten, Fristen und Bewertungsfragen sprich mit deiner Steuerberatung – gerade bei Sonderfällen wie der vor- oder nachverlegten Inventur.
Schritt 7: Auswerten und fürs nächste Mal lernen
Nach der Inventur ist vor der Inventur. Schau dir an, wo die größten Abweichungen waren. Gab es Muster? Bestimmte Lagerorte, bestimmte Artikel, bestimmte Zeiten?
Wenn ja, ändere etwas: Lagerplätze klarer beschriften, Wareneingangsprozess straffen, Retouren schneller einlagern. Die Inventur ist eine der besten Datenquellen für Prozessverbesserungen – nutz sie.
So setzt du das mit einer Lagerverwaltung wie beeShip um
In beeShip legst du eine Inventur direkt in der mobilen App an – mit Name und optional Beschreibung. Du scannst EAN, SKU oder Lagerort, siehst den erwarteten Bestand und trägst die gezählte Menge ein. Alternativ zählst du inkrementell per Scan (+1) oder wählst Artikel aus einer gefilterten Liste. Mehrere Mitarbeiter können gleichzeitig an einer Inventur arbeiten. Die App zeigt dir laufend den Fortschritt und die Zahl der Abweichungen an. Nach dem Zählen setzt du die Inventur auf „Abgeschlossen“, kontrollierst die Abweichungen und gibst sie als „Überprüft“ oder „Genehmigt“ frei. Erst dann überträgst du den gezählten Bestand an Billbee oder in die beeShip-Datenbank. Auf der Desktop-Oberfläche exportierst du einen vollständigen Bericht oder einen Steuerberater-Bericht mit Lagerwert auf Basis der Einkaufspreise als CSV. Mehr dazu auf unserer Seite zur Inventur mit beeShip.
Häufige Stolpersteine
- Unklare Lagerplätze: Ware ohne festen Platz wird doppelt oder gar nicht gezählt.
- Fehlende Zählprotokolle: Ohne Dokumentation ist die Inventur wertlos.
- Abweichungen schönrechnen: Differenzen gehören dokumentiert, nicht geglättet.
- FIFO verwechseln: Bewertungs-FIFO und Lager-FIFO sind zwei verschiedene Dinge.
- MHD mit Verbrauchsdatum verwechseln: Nach Verbrauchsdatum darf Ware nicht mehr verkauft werden.
- Retouren vergessen: Nicht eingelagerte Retouren tauchen im Buchbestand nicht auf.
- Zu spät anfangen: Vorbereitung braucht Zeit – nicht erst am Stichtag starten.
Häufige Fragen zur Inventur
Wer muss überhaupt eine Inventur machen?
Grundsätzlich jeder Kaufmann im Sinne des HGB (§ 240 HGB). Einzelkaufleute unterhalb bestimmter Umsatz- und Gewinngrenzen sind nach § 241a HGB davon befreit; steuerlich können trotzdem Bestandsaufzeichnungen nötig sein. Kläre deinen konkreten Fall mit deiner Steuerberatung.
Wie lange muss ich Inventurunterlagen aufbewahren?
Inventare 10 Jahre (§ 257 HGB, § 147 AO). Zählprotokolle und Bewertungsunterlagen bewahrst du am besten gemeinsam mit dem Inventar auf. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Was ist der Unterschied zwischen Inventur und Inventar?
Die Inventur ist der Vorgang des Zählens und Erfassens. Das Inventar ist das Ergebnis – die detaillierte Liste aller Vermögensgegenstände und Schulden mit Mengen und Werten.
Darf ich FIFO und LIFO mischen?
Für eine Gruppe gleichartiger Vorräte legst du dich auf ein Verfahren fest und behältst es bei (Grundsatz der Bewertungsstetigkeit, § 252 HGB). Handelsrechtlich sind FIFO und LIFO zulässig (§ 256 HGB), steuerlich ist als Verbrauchsfolgeverfahren nur LIFO erlaubt (§ 6 Abs. 1 Nr. 2a EStG). Bei Bewertungsfragen hilft deine Steuerberatung.
Wir bauen Lagersoftware für Onlinehändler und Fulfiller im DACH-Raum – damit dein Lager schneller, fehlerfreier und unabhängiger versendet.
Aus der Theorie ins Lager.
Lass uns 30 Minuten über deinen Ablauf sprechen – wir zeigen dir live, wie das mit beeShip im Alltag aussieht.
- Verdopple deine Versandkapazität
- Bis zu 99,9 % weniger Versandfehler
- Plug & Play mit Billbee, Shopify & Co.