 Zum Inhalt wechseln
Körperliche Inventur: So zählst du dein Lager richtig
Die körperliche Inventur ist Pflicht und Chance zugleich: Wer Zählteam, Ablauf und Scanner vorbereitet, hat weniger Stress, weniger Abweichungen und einen sauberen Abschluss.

Inhaltsverzeichnis
- Schritt 1: Vorbereitung – wer zählt was, und nach welcher Regel?
- Schritt 2: Lager einfrieren – und zwar wirklich
- Schritt 3: Zählen, messen, wiegen – und richtig scannen
- Schritt 4: Abgleich mit der Buchinventur – wo kommt die Differenz her?
- Körperliche Inventur nach HGB: Pflichten und Fristen
- Schritt 5: Dokumentieren und abschließen
- So setzt du das mit einer Lagerverwaltung wie beeShip um
- Häufige Stolpersteine
- Häufige Fragen zur körperlichen Inventur
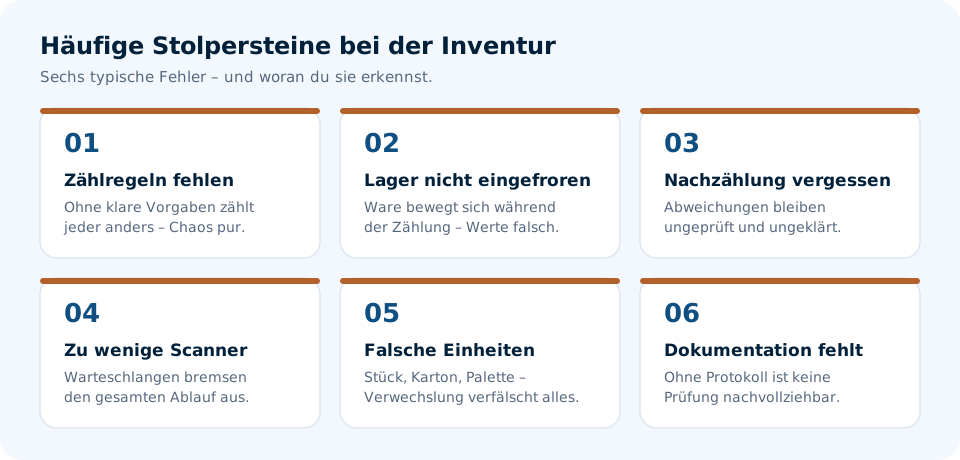
Die körperliche Inventur ist die tatsächliche Bestandsaufnahme des Lagers durch Zählen, Messen oder Wiegen. Sie wird mit der Buchinventur abgeglichen, um Abweichungen zu erkennen und den Bestand korrekt zu bewerten.
- Die körperliche Inventur ist das tatsächliche Zählen, Messen oder Wiegen deines Bestands – der Gegenpart zum Buchbestand im System.
- Kaufleute müssen nach §§ 240, 241 HGB regelmäßig ein Inventar aufstellen; es gibt Vereinfachungen wie Stichprobeninventur oder permanente Inventur.
- Gute Vorbereitung, eingefrorene Warenbewegungen und konsequentes Nachzählen sparen dir die meiste Arbeit.
Am Ende dieses Leitfadens weißt du, wie du eine körperliche Inventur im Lager planst, durchführst und abschließt – von der Zählteam-Einteilung über das Scannen bis zum Abgleich mit der Buchinventur.
Es ist Freitag, 16:30 Uhr. Die letzte Retoure ist bearbeitet, der Versand ist raus – und auf dem Whiteboard steht groß der Inventurtermin. Zwei Kollegen ziehen Regal für Regal ab, ein dritter scannt, jemand ruft „Hab ich den schon?“ und irgendwo liegt ein Zettel mit einer Korrektur. Kommt dir bekannt vor? Die körperliche Inventur ist kein Hexenwerk, aber sie kippt schnell, wenn Vorbereitung, Zählregeln und Nachzählung nicht sitzen.
Kurz zur Definition: Die körperliche Inventur ist die tatsächliche Bestandsaufnahme deines Lagers – also das Zählen, Messen oder Wiegen von Waren. Sie wird mit der Buchinventur verglichen, also dem Bestand, der in deinem System steht. Erst dieser Abgleich zeigt, wo Differenzen entstehen. Wer die körperliche Inventur sauber aufsetzt, hat am Ende nicht nur eine Zahl, sondern auch einen ehrlichen Blick auf Prozesse, Wareneingang und Kommissionierung.
Schritt 1: Vorbereitung – wer zählt was, und nach welcher Regel?
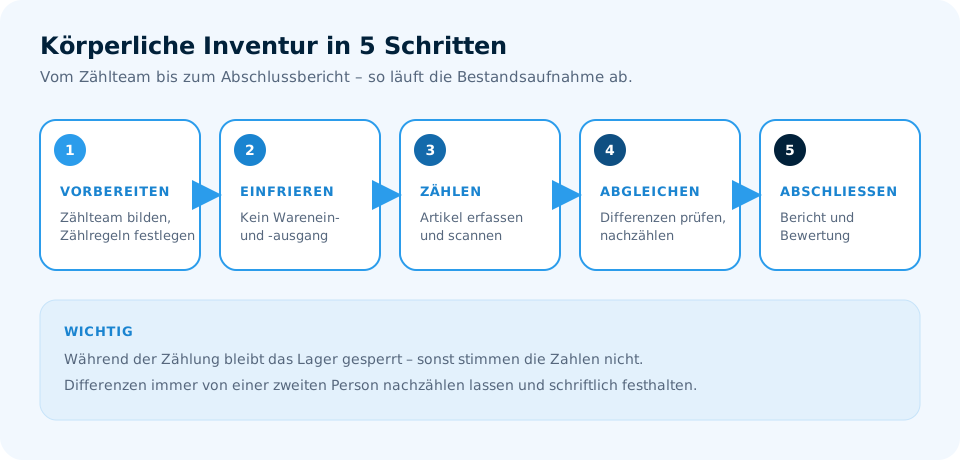
Bevor jemand zum Scanner greift, brauchst du einen Plan. Wer zählt? Wer kontrolliert? Wer darf korrigieren? Und vor allem: Nach welcher Regel wird gezählt?
- Umfang festlegen: Wird das ganze Lager gezählt oder nur bestimmte Lagerorte? Eine Inventur nach Lagerorten ist oft praktischer, weil du Bereiche nacheinander abarbeiten kannst.
- Zählteam einteilen: Zwei Personen pro Zone haben sich bewährt – eine zählt, eine notiert oder scannt. Vier Augen sehen mehr als zwei.
- Zählregeln schriftlich: Wie werden offene Kartons behandelt? Werden Sets als Set oder in Einzelteilen gezählt? Was passiert mit Quarantäne-Ware?
- Material bereitstellen: Scanner, Ersatzakku, Klemmbrett, Stifte, Etiketten für Nachzählung.
Schreib die Zählregeln auf ein Blatt und häng sie an die Lagertür. Ein typischer Fehler: Jemand zählt einen Karton mit 12 Stück als „1 Karton“, der Nächste zählt 12 Einzelteile. Solche Unterschiede kosten dich am Ende Stunden bei der Nachzählung.
Schritt 2: Lager einfrieren – und zwar wirklich
Während der körperlichen Inventur darf keine Ware rein- oder rausgehen. Klingt logisch, wird aber gern unterschätzt. Ein Wareneingang, der während der Zählung gebucht wird, verfälscht den Bestand genauso wie eine Bestellung, die noch schnell kommissioniert wird.
Deshalb: Versand- und Wareneingangsprozesse für den Zählzeitraum stoppen. Offene Aufträge vorher abschließen oder bewusst zurückstellen. Und die letzte Meile nicht vergessen – liegt irgendwo noch ein Paket im Flur, das eigentlich schon raus sein sollte?
Ein ehrlicher Tipp mit Haltung: Wenn du merkst, dass du das Lager nicht einfrieren kannst, weil der Betrieb weiterläuft, dann plane die Inventur in einer ruhigen Phase – nicht mitten im Weihnachtsgeschäft. Eine Inventur, die ständig unterbrochen wird, ist am Ende teurer als ein verschobener Termin.
Schritt 3: Zählen, messen, wiegen – und richtig scannen
Jetzt geht es ans Eingemachte. Die klassische Methode ist das Zählen. Bei Schüttgut, Flüssigkeiten oder Kabeln wird gemessen oder gewogen. Wichtig ist, dass die Methode vorher feststeht und alle sie gleich anwenden.
Moderne Lager arbeiten mit Scannern. Der Ablauf ist meist ähnlich: Artikel scannen, erwartete Menge sehen, gezählte Menge eintragen, speichern. Manche Systeme erlauben auch inkrementelles Scannen – jeder Scan erhöht die Menge um eins. Das ist praktisch bei vielen kleinen Teilen, aber nur, wenn die Scans sauber sind.
| Methode | Wann sinnvoll | Typische Fehlerquelle |
|---|---|---|
| Zählen | Stückware, Kleinteile, Verpackungseinheiten | Verwechslung von Karton und Einzelstück |
| Messen | Kabel, Folie, Meterware | Ungenaue Angaben, falsche Einheit |
| Wiegen | Schüttgut, Flüssigkeiten, Kleinteile in großen Mengen | Tara nicht abgezogen, Waage nicht kalibriert |
| Scannen | Alle Artikel mit Barcode oder SKU | Falscher Barcode, doppelte Scans |
Ein Hinweis, der oft untergeht: Die körperliche Inventur ist nicht dasselbe wie die permanente Inventur. Bei der permanenten Inventur wird der Bestand laufend fortgeschrieben. Die große Zählung am Stichtag kann dann entfallen – gezählt wird trotzdem, nur über das Jahr verteilt: Jeder Artikel muss mindestens einmal im Geschäftsjahr körperlich erfasst werden. Mehr dazu findest du in unserem Lexikonbeitrag zur permanenten Inventur.
Schritt 4: Abgleich mit der Buchinventur – wo kommt die Differenz her?
Nach dem Zählen hast du zwei Zahlen: den gezählten Bestand und den Buchbestand aus deinem System. Jetzt beginnt die Detektivarbeit. Differenzen sind normal – die Frage ist, ob sie erklärbar sind.
- Wareneingang nicht gebucht: Ware steht im Regal, ist aber im System noch nicht angekommen.
- Retoure nicht erfasst: Kunde hat zurückgeschickt, aber niemand hat die Retoure eingebucht.
- Falsch kommissioniert: Es wurde der falsche Artikel gescannt oder die falsche Menge entnommen.
- Schwund: Ware ist beschädigt, verloren oder – ja, auch das kommt vor – entwendet worden.
- Umbuchung vergessen: Ware wurde umgelagert, aber der Lagerort im System nicht angepasst.
Nachzählen solltest du alle Positionen, die auffällig abweichen – am besten von einer anderen Person als beim ersten Zählen. So vermeidest du, dass sich derselbe Fehler wiederholt.
Körperliche Inventur nach HGB: Pflichten und Fristen
Für Kaufleute ist die Inventur nicht optional. § 240 HGB verpflichtet sie, zu Beginn des Handelsgewerbes und zum Schluss jedes Geschäftsjahres ein Inventar aufzustellen – also Vermögen und Schulden genau zu verzeichnen. Für den Warenbestand heißt das in der Regel: körperlich aufnehmen. Einzelkaufleute unterhalb der Schwellenwerte des § 241a HGB sind davon befreit. Den genauen Wortlaut findest du auf gesetze-im-internet.de.
Dabei gibt es Vereinfachungen nach § 241 HGB: die Stichprobeninventur mit anerkannten mathematisch-statistischen Methoden, die permanente Inventur und die vor- oder nachverlegte Stichtagsinventur – gezählt wird dann innerhalb von drei Monaten vor oder zwei Monaten nach dem Abschlussstichtag, und der Bestand wird auf den Stichtag fort- bzw. zurückgerechnet. Jede Variante hat eigene Voraussetzungen, vor allem eine saubere, nachvollziehbare Bestandsführung. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung. Kläre die Details mit deinem Steuerberater.
Ein weiterer Punkt, der oft verwechselt wird: die Bewertung. Handelsrechtlich sind als Verbrauchsfolgeverfahren sowohl FIFO als auch LIFO zulässig (§ 256 HGB). Steuerlich ist als Verbrauchsfolgeverfahren nur LIFO erlaubt (§ 6 Abs. 1 Nr. 2a EStG). Das hat aber nichts mit dem physischen Lagerprinzip zu tun. Im Lager gilt FIFO oder FEFO, damit Ware nicht veraltet – das ist eine organisatorische Regel, keine Bewertungsmethode.
Körperliche Inventur = zählen. Buchinventur = Systembestand. Bewertung = eigener Schritt nach Handels- und Steuerrecht. Drei Dinge, die zusammengehören, aber nicht dasselbe sind.
Schritt 5: Dokumentieren und abschließen
Eine Inventur ohne Dokumentation ist wertlos. Halte fest, wer wann welche Zone gezählt hat, welche Abweichungen es gab und wie sie erklärt wurden. Das ist nicht nur für den Steuerberater wichtig, sondern auch für dich: Wenn im nächsten Jahr dieselbe Differenz auftaucht, weißt du sofort, wo du suchen musst.
Viele Systeme bieten hier Berichte und Exporte an, die du an deinen Steuerberater weitergeben kannst. Wichtig ist, dass die Zählung und die spätere Bestandsübertragung nachvollziehbar bleiben. Inventare gehören zu den Unterlagen, die zehn Jahre aufzubewahren sind (§ 257 HGB, § 147 AO).
So setzt du das mit einer Lagerverwaltung wie beeShip um
beeShip hat ein eigenes Inventur-Modul, das mobile App und Desktop-Oberfläche verbindet. Du legst eine Inventur in der mobilen App an – zum Beispiel als Entwurf – und zählst dann direkt per Scan. Die App zeigt dir den erwarteten Bestand und ein Eingabefeld für die gezählte Menge. Du kannst auch inkrementell scannen, also jeden Scan als +1 zählen lassen. Mehrere Mitarbeiter können gleichzeitig an einer Inventur arbeiten. Die App zeigt den Fortschritt und die Zahl der Abweichungen; auf dem Desktop wertest du die Inventur aus, prüfst Abweichungen, setzt den Status und exportierst Berichte, etwa einen Steuerberater-Bericht als CSV. Der gezählte Bestand lässt sich anschließend in Billbee oder die beeShip-Datenbank übertragen. Mehr dazu findest du unter beeship.io/inventur.
Häufige Stolpersteine
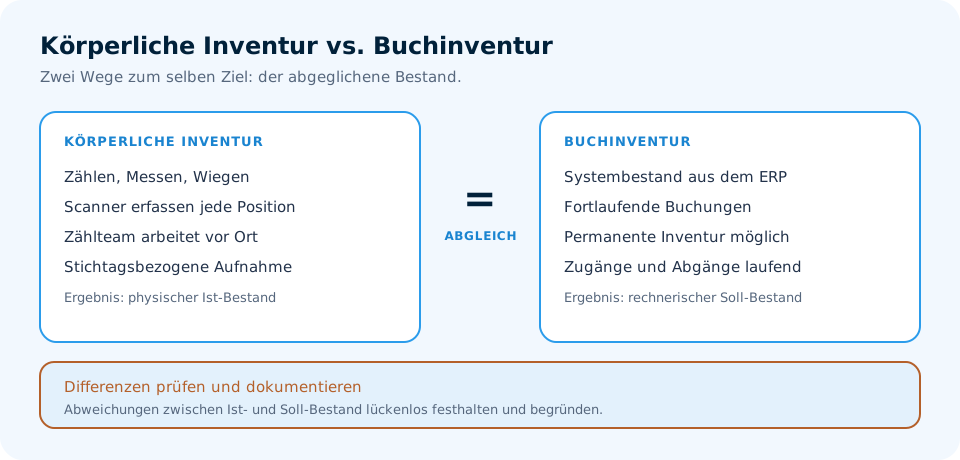
- Zählregeln nicht definiert: Jeder zählt anders, am Ende passt nichts zusammen.
- Lager nicht eingefroren: Wareneingang oder Versand während der Zählung verfälschen das Ergebnis.
- Nachzählung vergessen: Abweichungen werden hingenommen statt geprüft.
- Ein Scanner, viele Zähler: Zu wenig Geräte führen zu Zettelwirtschaft und Übertragungsfehlern.
- Falsche Einheiten: Karton, Stück, Meter – ohne klare Vorgabe wird gemischt.
- Rechtliche Fristen ignoriert: Die Inventur wird zu spät oder gar nicht durchgeführt.
- Dokumentation fehlt: Bei Rückfragen gibt es keine nachvollziehbaren Aufzeichnungen.
Noch ein Gedanke zum Schluss: Die körperliche Inventur ist kein notwendiges Übel, sondern eine Chance. Sie zeigt dir, wo deine Prozesse haken – ob im Wareneingang, in der Kommissionierung oder bei Retouren. Wer die Ergebnisse ernst nimmt, wird beim nächsten Mal weniger Differenzen haben. Und wenn du mit einem System arbeitest, das Inventur und Bestandsführung verbindet, sparst du dir doppelte Arbeit. Wie das bei Magento-Shops aussehen kann, zeigt unser Beitrag zur Magento-Inventur.
Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Häufige Fragen zur körperlichen Inventur
Was ist der Unterschied zwischen körperlicher Inventur und Buchinventur?
Die körperliche Inventur ist die tatsächliche Bestandsaufnahme durch Zählen, Messen oder Wiegen. Die Buchinventur ist der Bestand, der in deinem System oder in der Buchhaltung steht. Der Abgleich beider zeigt Abweichungen.
Wann muss ich als Onlinehändler eine körperliche Inventur machen?
Als Kaufmann musst du nach § 240 HGB zum Schluss jedes Geschäftsjahres ein Inventar aufstellen – für den Warenbestand bedeutet das in der Regel eine körperliche Bestandsaufnahme. § 241 HGB erlaubt Vereinfachungen wie die Stichprobeninventur, die permanente Inventur oder eine Zählung bis drei Monate vor bzw. zwei Monate nach dem Stichtag. Kleine Einzelkaufleute können nach § 241a HGB befreit sein. Ob das für dich gilt, klärst du am besten mit deinem Steuerberater. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Darf ich während der Inventur weiter versenden?
Grundsätzlich nein. Jede Bewegung – Wareneingang oder Warenausgang – verfälscht den gezählten Bestand. Wenn du nicht einfrieren kannst, plane die Inventur in einer ruhigen Phase oder arbeite mit einer permanenten Inventur.
Was mache ich bei Abweichungen?
Nachzählen lassen – am besten von einer anderen Person als beim ersten Zählvorgang. Dann die Ursache suchen: nicht gebuchter Wareneingang, vergessene Retoure, falsch kommissioniert oder Schwund. Abweichungen dokumentieren und bei Bedarf Prozesse anpassen.
Wir bauen Lagersoftware für Onlinehändler und Fulfiller im DACH-Raum – damit dein Lager schneller, fehlerfreier und unabhängiger versendet.
Weniger suchen, mehr versenden.
In einer kurzen Demo siehst du, wie beeShip Bestand, Lagerplätze und Versand für dich zusammenhält.
- Verdopple deine Versandkapazität
- Bis zu 99,9 % weniger Versandfehler
- Plug & Play mit Billbee, Shopify & Co.