 Zum Inhalt wechseln
Stichtagsinventur: Ablauf, Fristen und typische Fehler
Die Stichtagsinventur ist die klassische Bestandsaufnahme zum Bilanzstichtag. Wir zeigen dir den Ablauf in Schritten, das Zeitfenster nach R 5.3 EStR und typische Stolpersteine aus der Lagerpraxis.

Inhaltsverzeichnis
- Was ist eine Stichtagsinventur – und was nicht?
- Schritt 1: Vorbereitung – hier gewinnst oder verlierst du die Inventur
- Schritt 2: Zählung – Scanner statt Zettelwirtschaft
- Schritt 3: Nacherfassung und Nachzählung
- Schritt 4: Abgleich mit dem Systembestand
- Schritt 5–7: Dokumentieren, bewerten, abschließen
- So setzt du das mit einer Lagerverwaltung wie beeShip um
- Häufige Stolpersteine
- Häufige Fragen zur Stichtagsinventur
Die Stichtagsinventur ist die vollständige körperliche Bestandsaufnahme aller Vorräte zu einem Stichtag, meist dem Bilanzstichtag. Sie ist die klassische Form der Inventur, zu der Kaufleute nach § 240 HGB verpflichtet sind.
- Die Stichtagsinventur ist die vollständige körperliche Bestandsaufnahme zum Bilanzstichtag – die klassische Form der Inventur nach § 240 HGB.
- Steuerlich gilt eine Zählung „zeitnah“ zum Stichtag in der Regel innerhalb von zehn Tagen davor oder danach (R 5.3 EStR); Bewegungen bis zum Stichtag musst du belegen.
- Die meisten Probleme entstehen in der Vorbereitung: Lagerruhe, klare Zählbereiche und erst klären, dann buchen.
Am Ende dieses Leitfadens weißt du, was eine Stichtagsinventur ist, wie du sie Schritt für Schritt sauber durchziehst und welche Fehler wir bei Händlern immer wieder sehen. Egal ob du zum ersten Mal zählst oder deine Jahresinventur jedes Jahr aufs Neue planst – hier bekommst du einen Ablauf, der in der Praxis funktioniert.
Stell dir vor: Es ist der 28. Dezember, dein Lager ist voll, die Weihnachtssaison war stark, und in drei Tagen soll die Stichtagsinventur über die Bühne gehen. Zwei Mitarbeiter sind krank, die Zählteams stehen noch nicht, und irgendwer fragt, ob man nicht einfach die Bestände aus dem System übernehmen kann. Kann man nicht. Genau darum geht es bei der Stichtagsinventur: Du zählst, wiegst oder misst, was tatsächlich im Lager liegt – und vergleichst es mit dem, was dein System behauptet.
Wir arbeiten täglich mit Lagern und sehen, dass die Inventur selten an der Zählung selbst scheitert. Sie scheitert an der Vorbereitung, an unklaren Zuständigkeiten und daran, dass während der Zählung noch Ware ein- und ausgeht. Dieser Beitrag zeigt dir, wie du das vermeidest.
Was ist eine Stichtagsinventur – und was nicht?
Die Stichtagsinventur ist die körperliche Bestandsaufnahme deiner Vorräte zu einem festgelegten Termin. Kaufleute sind nach § 240 HGB verpflichtet, ihre Vermögensgegenstände und Schulden – dazu gehören auch die Vorräte – zum Schluss jedes Geschäftsjahres in einem Inventar aufzuzeichnen. Der klassische Weg dafür ist die Zählung zum Bilanzstichtag.
Wichtig: Die Stichtagsinventur ist nicht dasselbe wie eine permanente Inventur. Bei der permanenten Inventur führst du ein laufendes Bestandsverzeichnis und zählst nur, um dieses Verzeichnis zu überprüfen. Diese und weitere Erleichterungen (etwa die Stichprobeninventur) regelt § 241 HGB – sie sind erlaubt, wenn die Voraussetzungen stimmen. Mehr dazu findest du in unserem Beitrag zur permanenten Inventur. Die Stichtagsinventur ist dagegen die Vollzählung zum Stichtag.
Und noch etwas: Eine Inventur ist keine Bestandsoptimierung. Du willst wissen, was da ist – nicht, was da sein sollte. Diese Trennung klingt banal, wird aber in der Hektik oft verwischt.
Schritt 1: Vorbereitung – hier gewinnst oder verlierst du die Inventur
Die Vorbereitung entscheidet, ob deine Inventur zwei Stunden oder zwei Tage dauert. Kläre zuerst den Umfang: Zählst du das ganze Lager oder nur bestimmte Lagerorte? Bei mehreren Standorten kann es sinnvoll sein, die Inventur aufzuteilen.
Dann der Stichtag. Nach R 5.3 EStR darf die Inventur in einem Zeitraum um den Bilanzstichtag herum durchgeführt werden – in der Regel innerhalb von zehn Tagen vor oder nach dem Stichtag. Das ist keine Freikarte: Bestandsveränderungen zwischen Zähltag und Stichtag musst du anhand von Belegen oder Aufzeichnungen sauber auf den Stichtag fortschreiben oder zurückrechnen. Wer mehr Spielraum braucht, kann unter Voraussetzungen eine vor- oder nachverlegte Inventur nach § 241 Abs. 3 HGB nutzen (bis zu drei Monate vor oder zwei Monate nach dem Stichtag) – das ist dann aber ein eigenes Verfahren mit Fortschreibung bzw. Rückrechnung. Wenn du dir unsicher bist, wie das für deinen Betrieb gilt, kläre es mit deiner Steuerberatung. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Lege außerdem fest, wer zählt. Zählteams aus zwei Personen haben sich bewährt: Eine Person zählt, die andere notiert oder scannt. So sinkt die Fehlerquote, und niemand muss sich allein auf sein Gedächtnis verlassen.
Räume vor der Inventur auf. Ware ohne Lagerplatz, halb offene Kartons und zurückgelegte Retouren kosten beim Zählen die meiste Zeit. Ein aufgeräumtes Lager zählt sich fast von selbst.
Schritt 2: Zählung – Scanner statt Zettelwirtschaft
Beim Zählen selbst gilt: Ein Medium, eine Methode. Wer parallel auf Papierlisten und im Scanner zählt, produziert Doppelerfassungen. Entscheide dich vorher.
Mit einem Scanner erfasst du EAN, SKU oder Lagerort und trägst die gezählte Menge direkt ein. Das hat zwei Vorteile: Die Menge landet sofort digital, und du siehst während der Zählung, welche Positionen noch offen sind. Bei großen Lagern kannst du so auch nach Lagerort vorgehen und abschnittsweise abhaken.
Zählweise vorher festlegen: Zählst du Stück, wiegst du, oder misst du? Bei Schüttgut oder Flüssigkeiten brauchst du eine einheitliche Methode, sonst zählt Team A anders als Team B. Und: Zähle immer vollständige Verpackungseinheiten, wenn der Artikel so gelagert wird – nicht halbe Kartons auf Verdacht.
Schritt 3: Nacherfassung und Nachzählung
Nach der ersten Zählung ist vor der Nachzählung. Prüfe alle Positionen, bei denen die gezählte Menge stark vom Systembestand abweicht. Nicht jede Abweichung ist ein Fehler – manchmal wurde eine Wareneingangsbuchung vergessen, manchmal ein Auftrag nicht ausgebucht.
Nachzählen solltest du mindestens bei:
- Positionen mit großen Differenzen zwischen gezählter und gebuchter Menge
- Artikeln mit hohem Wert
- Positionen, bei denen während der Zählung Ware bewegt wurde
- allem, was ein Zählteam als unsicher markiert hat
Nachzählungen gehören dokumentiert. Wer hat wann was nachgezählt? Das klingt nach Bürokratie, spart aber bei Rückfragen der Steuerberatung viel Erklärungsaufwand.
Schritt 4: Abgleich mit dem Systembestand
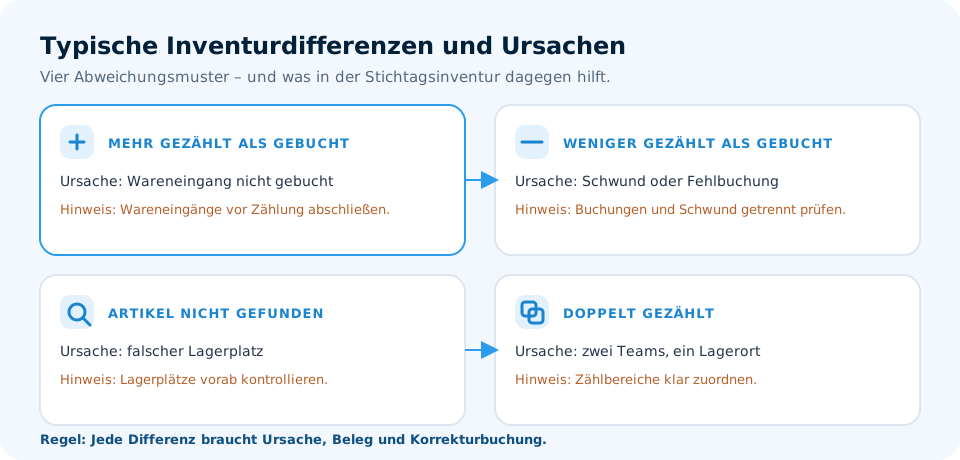
Jetzt kommt der spannende Teil: der Abgleich. Du stellst die gezählten Mengen dem Bestand in deinem Lagerverwaltungssystem gegenüber. Differenzen sind normal – die Frage ist, wie du damit umgehst.
| Differenzart | Typische Ursache | Was du tun solltest |
|---|---|---|
| Gezählt mehr als gebucht | Wareneingang nicht gebucht, Retoure nicht erfasst | Buchungsbelege prüfen, ggf. nachbuchen |
| Gezählt weniger als gebucht | Schwund, Fehlbuchung, beschädigte Ware | Ursache klären, Differenz dokumentieren |
| Artikel gar nicht gefunden | Falscher Lagerplatz, Ware verlegt | Lagerort prüfen, Position klären |
| Artikel doppelt gezählt | Zwei Teams, ein Lagerort | Zählprotokolle abgleichen |
Wichtig für die Bewertung: Wie du deine Vorräte bewertest, ist eine andere Baustelle als die Zählung. Handelsrechtlich sind FIFO und LIFO als Verbrauchsfolgeverfahren zulässig (§ 256 HGB), steuerlich ist als Verbrauchsfolgeverfahren nur LIFO erlaubt (§ 6 Abs. 1 Nr. 2a EStG). Das physische Lagerprinzip FIFO oder FEFO im Regal ist davon zu trennen – es sagt nur, welche Ware zuerst rausgeht.
Schritt 5–7: Dokumentieren, bewerten, abschließen
Nach dem Abgleich geht es ans Festhalten. Ein Inventurprotokoll sollte enthalten: Stichtag, Umfang, Zählteams, gezählte Mengen, festgestellte Differenzen und deren Klärung. Das Protokoll ist dein Nachweis gegenüber Steuerberatung und Prüfung.
Danach werden die Differenzen gebucht. Bestandsveränderungen müssen nachvollziehbar sein – pauschales „Inventurdifferenz“ ohne Erklärung ist keine gute Idee. Wenn du wiederkehrende Ursachen findest (etwa ein Lagerplatz, an dem ständig Ware fehlt), ist das ein Hinweis auf ein Prozessproblem, nicht auf einen Zählfehler.
Zum Schluss: Inventur abschließen und die Unterlagen aufbewahren. Inventare gehören zu den Unterlagen, die du nach § 257 HGB und § 147 AO zehn Jahre aufbewahren musst. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Leg die Ergebnisse außerdem für das nächste Jahr griffbereit ab. Wer die Vorjahreszahlen kennt, erkennt Muster – und kann beim nächsten Mal gezielter vorbereiten.
So setzt du das mit einer Lagerverwaltung wie beeShip um
In beeShip legst du eine Inventur direkt in der mobilen App an – mit Namen und optionaler Beschreibung. Du kannst nach Lagerorten oder für das gesamte Lager inventarisieren und mehrere Mitarbeiter gleichzeitig an einer Inventur arbeiten lassen. Gezählt wird per Scan von EAN, SKU oder Lagerort; die erwartete Menge wird dir im Zählungsdialog angezeigt, die gezählte Menge trägst du ein oder erhöhst sie per Scan. Fortschritt und Abweichungen siehst du während der Inventur, Nachzählungen sind möglich. Am Desktop führst du die Inventur über Status wie „Abgeschlossen“, „Überprüft“ und „Genehmigt“ und exportierst einen vollständigen Bericht oder einen Steuerberater-Bericht als CSV. Danach überträgst du den gezählten Bestand in die beeShip-Datenbank oder an Billbee. Mehr dazu auf unserer Seite zur Inventur – und für WooCommerce-Shops speziell unter WooCommerce-Inventur.
Häufige Stolpersteine
- Ware bewegt sich während der Zählung: Wenn parallel kommissioniert wird, zählst du Geister. Lege ein Zeitfenster fest, in dem nichts ein- oder ausgeht.
- Zählteams ohne klare Reihenfolge: Ohne feste Route durchs Lager wird doppelt oder gar nicht gezählt.
- Abweichungen werden sofort „weggebucht“: Erst klären, dann buchen. Sonst verschwinden echte Prozessprobleme in der Differenz.
- Retouren und Sperrbestand vergessen: Zurückgesendete, noch nicht geprüfte Ware und beschädigte Artikel gehören zum Bestand. Zähle sie getrennt und ordne sie eindeutig zu.
- Fristen werden ausgereizt: Das Zeitfenster nach R 5.3 EStR ist eine Erleichterung, kein Puffer für schlechte Organisation.
Häufige Fragen zur Stichtagsinventur
Wann muss die Stichtagsinventur durchgeführt werden?
Grundsätzlich zum Bilanzstichtag. Nach R 5.3 EStR ist eine Durchführung innerhalb eines Zeitraums um den Stichtag zulässig – in der Regel zehn Tage davor oder danach. Kläre die konkrete Anwendung mit deiner Steuerberatung; dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Muss ich wirklich alles zählen?
Bei der Stichtagsinventur ja – sie ist eine Vollzählung. Alternativen wie die permanente Inventur oder Stichprobenverfahren haben eigene Voraussetzungen. Welche Methode für dich zulässig ist, hängt von deiner Buchführung und Rechtsform ab.
Was mache ich mit Inventurdifferenzen?
Erst klären, dann buchen. Prüfe, ob es sich um Buchungsfehler, Schwund oder beschädigte Ware handelt. Dokumentiere die Ursache im Inventurprotokoll – pauschale Differenzbuchungen ohne Erklärung sind keine gute Praxis.
Gilt FIFO oder LIFO für meine Bewertung?
Handelsrechtlich sind beide Verfahren zulässig (§ 256 HGB), steuerlich nur LIFO (§ 6 Abs. 1 Nr. 2a EStG). Das ist die Bewertungsfrage. Davon zu trennen ist das physische Lagerprinzip FIFO oder FEFO – also welche Ware im Regal zuerst entnommen wird.
Wie lange muss ich Inventurunterlagen aufbewahren?
Inventare sind nach § 257 HGB und § 147 AO zehn Jahre aufzubewahren. Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem das Inventar aufgestellt wurde. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Wir bauen Lagersoftware für Onlinehändler und Fulfiller im DACH-Raum – damit dein Lager schneller, fehlerfreier und unabhängiger versendet.
Weniger suchen, mehr versenden.
In einer kurzen Demo siehst du, wie beeShip Bestand, Lagerplätze und Versand für dich zusammenhält.
- Verdopple deine Versandkapazität
- Bis zu 99,9 % weniger Versandfehler
- Plug & Play mit Billbee, Shopify & Co.