 Zum Inhalt wechseln
LIFO FIFO Unterschied: So entnimmst du richtig
LIFO FIFO Unterschied einfach erklärt: Vergleich der Lagerprinzipien FIFO, LIFO und FEFO, Bewertung nach HGB und EStG sowie Empfehlungen für deinen Lageralltag.

Inhaltsverzeichnis
- LIFO FIFO Unterschied: Die drei Prinzipien im Überblick
- FIFO: Die älteste Ware zuerst
- LIFO: Die zuletzt eingelagerte Ware zuerst
- FEFO: Wenn das MHD die Reihenfolge bestimmt
- Bewertung: Was erlaubt HGB, was das Steuerrecht?
- Für wen passt was? Eine klare Empfehlung
- Typische Stolpersteine aus dem Lageralltag
- So setzt du das mit einer Lagerverwaltung wie beeShip um
- Häufige Fragen zu LIFO, FIFO und FEFO
LIFO FIFO Unterschied: FIFO und LIFO legen fest, welche Ware zuerst verbraucht wird: FIFO die älteste, LIFO die zuletzt eingelagerte. Im Lager steuern sie die Entnahme, in der Buchhaltung die Bewertung – steuerlich ist nur LIFO zulässig. FEFO richtet die Entnahme nach dem MHD.
- FIFO entnimmt die älteste Ware zuerst, LIFO die zuletzt eingelagerte – das ist der Kern des LIFO-FIFO-Unterschieds.
- FEFO ist wie FIFO, richtet sich aber nach dem MHD: Was zuerst abläuft, geht zuerst raus.
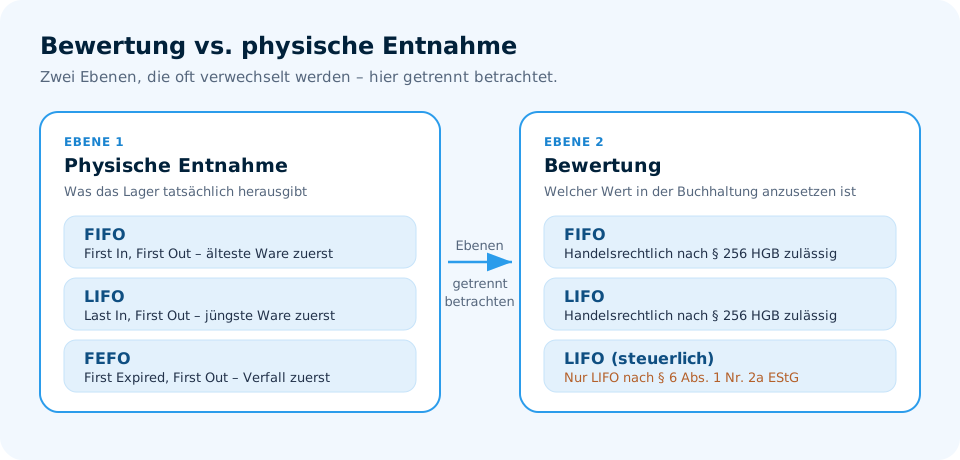
- Für die Bewertung in der Buchhaltung sind FIFO und LIFO handelsrechtlich zulässig (§ 256 HGB), steuerlich ist als Verbrauchsfolgeverfahren nur LIFO erlaubt (§ 6 Abs. 1 Nr. 2a EStG). FEFO ist kein Bewertungsverfahren.
Beim Thema LIFO FIFO geht es um eine einfache Frage: Welche Ware verlässt dein Lager zuerst? Dazu kommt FEFO – und damit die Wahl, welches Prinzip zu deinem Sortiment passt. Die Entscheidung klingt akademisch, hat aber handfeste Folgen: Sie bestimmt, welche Palette als Nächstes auf den Kommissionierwagen kommt und wie du deinen Bestand in der Buchhaltung bewertest.
Ein Beispiel: Du lagerst 200 Konserven mit MHD Mai und 200 mit MHD August ein. Ohne klare Regel greift dein Lagerteam im Zweifel zur vorderen Palette – und die kann die mit dem späteren MHD sein. Zwei Monate später ist die Mai-Ware abgelaufen. Genau hier trennt sich der LIFO-FIFO-Unterschied in der Praxis von der Theorie.
LIFO FIFO Unterschied: Die drei Prinzipien im Überblick
FIFO, LIFO und FEFO sind Entnahmeverfahren. Sie legen fest, in welcher Reihenfolge Ware das Lager verlässt. Klingt simpel – ist es auch, solange du die Prinzipien nicht mit der bilanziellen Bewertung verwechselst. Deshalb hier die klare Trennung.
| Kriterium | FIFO | LIFO | FEFO |
|---|---|---|---|
| Entnahmereihenfolge | Älteste Ware zuerst | Zuletzt eingelagerte Ware zuerst | Kürzestes MHD zuerst |
| Typischer Einsatz | Allgemeine Lagerhaltung, Handel | Schüttgut, gleichartige Ware ohne MHD | Lebensmittel, Pharma, Kosmetik |
| Bewertungsverfahren? | Ja, aber nur handelsrechtlich (§ 256 HGB) | Ja, handels- und steuerrechtlich (§ 256 HGB, § 6 Abs. 1 Nr. 2a EStG) | Nein, nur physisches Lagerprinzip |
| Voraussetzung | Saubere Lagerplatzverwaltung | Ware ohne Verfallsrisiko | Erfasstes MHD und Chargen |
| Risiko bei Fehlanwendung | Veraltete Ware bleibt liegen | Alte Ware veraltet unbemerkt | Mehraufwand bei der Datenerfassung |
| Umsetzbar ohne WMS? | Ja, aber fehleranfällig | Ja, bei überschaubarem Lager | Kaum, ohne System nicht zuverlässig |
Wenn du tiefer in die einzelnen Verfahren einsteigen willst, haben wir dazu eigene Beiträge: FIFO, LIFO und FEFO. Hier geht es um den direkten Vergleich.
FIFO: Die älteste Ware zuerst
FIFO steht für „First In, First Out“. Ware, die zuerst ins Lager kam, verlässt es zuerst. Das Prinzip ist intuitiv und in vielen Branchen Standard.
- Vorteil: Geringes Risiko, dass Ware liegen bleibt und veraltet.
- Vorteil: Einfach zu verstehen, auch für neue Mitarbeiter im Lager.
- Vorteil: Handelsrechtlich als Bewertungsverfahren zulässig.
- Nachteil: Ohne System musst du dich auf die Disziplin deines Teams verlassen.
- Nachteil: Bei stark schwankenden Einkaufspreisen kann die Bewertung aufwendig werden.
Typischer Stolperstein: Du lagerst Ware nach, schiebst die neue Palette aber vor die alte. Schon hast du faktisch LIFO – ohne es zu wollen. Deshalb ist die physische Lagerplatzordnung genauso wichtig wie die Regel im System.
LIFO: Die zuletzt eingelagerte Ware zuerst
LIFO heißt „Last In, First Out“. Die zuletzt eingelagerte Ware wird zuerst entnommen. Im Lager klingt das zunächst widersinnig, in der Bewertung hat es aber seinen Platz.
- Vorteil: Steuerrechtlich das einzige zugelassene Verbrauchsfolgeverfahren für gleichartige Vorräte (§ 6 Abs. 1 Nr. 2a EStG).
- Vorteil: Bei gleichartiger Ware ohne Verfallsrisiko praktikabel.
- Nachteil: Alte Ware kann unbemerkt liegen bleiben und an Wert verlieren.
- Nachteil: Für Lebensmittel, Pharma oder Kosmetik ungeeignet.
Wichtig: LIFO als Bewertungsmethode und LIFO als physisches Entnahmeprinzip sind zwei verschiedene Paar Schuhe. Du kannst steuerlich LIFO bewerten und trotzdem physisch FIFO oder FEFO entnehmen. Das ist kein Widerspruch.
Ein häufiger Fall: FIFO ist als Regel festgelegt, das Lagerteam greift aber nach Gefühl. Prüfe regelmäßig, ob die tatsächliche Entnahme zur eingestellten Regel passt – sonst stimmen Bestand und Realität nicht überein.
FEFO: Wenn das MHD die Reihenfolge bestimmt
FEFO steht für „First Expired, First Out“. Es ist im Kern ein FIFO, das sich nicht am Einlagerungsdatum, sondern am Ablaufdatum orientiert. Was zuerst abläuft, geht zuerst raus.
FEFO ist kein Bewertungsverfahren, sondern ein physisches Lagerprinzip. Es setzt voraus, dass du MHD und idealerweise Chargen beim Einlagern erfasst. Ohne diese Daten kannst du FEFO nicht zuverlässig steuern.
Wichtig zur Abgrenzung: Das Mindesthaltbarkeitsdatum ist nicht dasselbe wie das Verbrauchsdatum. Nach Ablauf des Verbrauchsdatums („zu verbrauchen bis“) darf Ware nicht mehr in Verkehr gebracht werden (VO (EU) 1169/2011, Art. 24). Nach Ablauf des MHD darf Ware grundsätzlich weiter verkauft werden – du bist dann aber selbst dafür verantwortlich, dass sie einwandfrei ist. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Bewertung: Was erlaubt HGB, was das Steuerrecht?
Jetzt wird es trocken, aber wichtig. Die Bewertung von Vorräten ist ein eigenes Feld – und hier gelten andere Regeln als im Lager.
- Handelsrechtlich: § 256 HGB erlaubt für gleichartige Vorräte sowohl FIFO als auch LIFO, soweit es den Grundsätzen ordnungsmäßiger Buchführung entspricht. Die gewählte Methode wendest du stetig an.
- Steuerrechtlich: § 6 Abs. 1 Nr. 2a EStG lässt als Verbrauchsfolgeverfahren nur LIFO zu. FIFO ist steuerlich nicht erlaubt. Daneben gibt es die Einzelbewertung und die Durchschnittsbewertung.
- FEFO: Ist kein Bewertungsverfahren. Es beschreibt nur die physische Entnahme.
Das bedeutet: Du kannst im Lager FEFO entnehmen und trotzdem steuerlich LIFO bewerten. Die beiden Ebenen sind getrennt zu betrachten. Wer das vermischt, produziert schnell Fehler in der Buchhaltung.
Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung. Für deine konkrete Situation solltest du deine Steuerberatung fragen.
Für wen passt was? Eine klare Empfehlung
Die ehrliche Antwort: Es gibt kein universell richtiges Prinzip. Es hängt von deinem Sortiment, deinen Kunden und deinen Prozessen ab.
| Situation | Empfehlung | Warum |
|---|---|---|
| Lebensmittel, Kosmetik, Pharma | FEFO | MHD bestimmt die Entnahme, Verderb vermeiden |
| Elektronik, Kleinteile ohne MHD | FIFO | Älteste Ware zuerst, einfache Handhabung |
| Schüttgut, gleichartige Ware | LIFO physisch möglich | Ware ist austauschbar, kein Verfallsrisiko |
| Steuerliche Bewertung | LIFO oder Durchschnittsbewertung | LIFO ist das einzige steuerlich zugelassene Verbrauchsfolgeverfahren |
| Handelsrechtliche Bewertung | FIFO oder LIFO | Beide nach § 256 HGB zulässig |
Unser Rat: Trenne die physische Entnahme von der Bewertung. Im Lager willst du FEFO oder FIFO, in der Buchhaltung entscheidet deine Steuerberatung. Wer beides vermischt, macht sich das Leben unnötig schwer.
Typische Stolpersteine aus dem Lageralltag
- Keine Chargen erfasst: Ohne Chargennummer kannst du FEFO nicht sauber steuern. Mehr dazu in unserem Beitrag zur Chargennummer.
- MHD nur auf dem Karton: Wenn das Datum nicht im System steht, kann dich niemand warnen, bevor Ware abläuft.
- Falsche Lagerplatzordnung: Neue Ware wird vor alte gestellt – schon ist FIFO faktisch LIFO.
- Keine Kontrolle: Ohne regelmäßige Prüfung merkst du Ablaufrisiken erst, wenn der Kunde reklamiert.
Für Lebensmittel und MHD-kritische Sortimente lohnt sich ein Blick auf unsere Seite zum WMS mit MHD-Tracking. Und wenn du wissen willst, wie schnell sich dein Lager dreht, hilft die Lagerumschlagshäufigkeit.
So setzt du das mit einer Lagerverwaltung wie beeShip um
In beeShip findest du die MHD-Verwaltung unter Einstellungen → MHD Management. Dort siehst du alle Artikel, für die beim Einlagern ein MHD erfasst wurde – mit Statusanzeigen von „abgelaufen“ über „kritisch“ (≤ 7 Tage) und „Warnung“ (8–30 Tage) bis „OK“. Du kannst nach Zeiträumen und Lagerorten filtern, nach Artikel, SKU, EAN oder Chargennummer suchen und die Daten als CSV exportieren. So behältst du FEFO-relevante Bestände im Griff, ohne Excel-Listen zu pflegen.
Häufige Fragen zu LIFO, FIFO und FEFO
Was ist der Unterschied zwischen FIFO und LIFO?
FIFO entnimmt die älteste eingelagerte Ware zuerst, LIFO die zuletzt eingelagerte. FIFO eignet sich für die meisten Sortimente, LIFO im Lager vor allem für gleichartige Ware ohne Verfallsrisiko. In der Buchhaltung ist LIFO das einzige steuerlich erlaubte Verbrauchsfolgeverfahren.
Ist FEFO dasselbe wie FIFO?
Nein. FEFO richtet sich nach dem Ablaufdatum, FIFO nach dem Einlagerungsdatum. Bei Ware mit MHD ist FEFO in der Regel die bessere Wahl, weil es Verderb vermeidet.
Welche Bewertungsverfahren erlaubt das Gesetz?
Handelsrechtlich sind FIFO und LIFO nach § 256 HGB zulässig. Steuerrechtlich ist als Verbrauchsfolgeverfahren nur LIFO nach § 6 Abs. 1 Nr. 2a EStG erlaubt; daneben gibt es Einzel- und Durchschnittsbewertung. FEFO ist kein Bewertungsverfahren.
Kann ich physisch FIFO entnehmen und steuerlich LIFO bewerten?
Ja. Die physische Entnahme und die bilanzielle Bewertung sind zwei getrennte Ebenen. Du kannst im Lager FEFO oder FIFO umsetzen und trotzdem steuerlich LIFO anwenden. Ausnahmen gibt es etwa bei leicht verderblicher Ware – klär das im Einzelfall mit deiner Steuerberatung.
Wann brauche ich FEFO?
Gesetzlich vorgeschrieben ist FEFO als Entnahmeregel nicht. Sinnvoll ist es immer dann, wenn Ware ein Ablaufdatum hat und Verderb oder Ablaufrisiko besteht – etwa bei Lebensmitteln, Kosmetik oder Pharmaprodukten. Ohne MHD-Erfassung im System ist FEFO kaum zuverlässig steuerbar.
Wir bauen Lagersoftware für Onlinehändler und Fulfiller im DACH-Raum – damit dein Lager schneller, fehlerfreier und unabhängiger versendet.
Weniger suchen, mehr versenden.
In einer kurzen Demo siehst du, wie beeShip Bestand, Lagerplätze und Versand für dich zusammenhält.
- Verdopple deine Versandkapazität
- Bis zu 99,9 % weniger Versandfehler
- Plug & Play mit Billbee, Shopify & Co.