 Zum Inhalt wechseln
Lagerwert berechnen: Formel, Beispiel & Fallstricke
Lagerwert berechnen heißt: Bestand × Einstandspreis je Artikel. Wir zeigen die Formel, ein durchgerechnetes Beispiel, typische Rechenfehler und wie du den Wert richtig interpretierst.

Inhaltsverzeichnis
- Lagerwert berechnen: die Formel Schritt für Schritt
- Durchgerechnetes Beispiel: Lagerwert für drei Artikel
- Sonderfall: gleicher Artikel, unterschiedliche Einstandspreise
- Wie interpretierst du das Ergebnis?
- Typische Rechenfehler beim Lagerwert
- Steuerliche und handelsrechtliche Bewertung: ein kurzer Hinweis
- So setzt du das mit einer Lagerverwaltung wie beeShip um
- Häufige Fragen zum Lagerwert
Lagerwert berechnen: Der Lagerwert ist der Gesamtwert aller auf Lager liegenden Waren, berechnet als Bestand multipliziert mit dem Einstandspreis je Artikel. Er dient als Kennzahl für Kapitalbindung, Versicherung und Bilanz.
Der Lagerwert ist die Summe aller Artikelwerte in deinem Lager. Pro Artikel rechnest du: Bestand × Einstandspreis. Die Summe über alle Artikel ergibt den Gesamtlagerwert. Du brauchst ihn für Versicherung, Bilanz, Kapitalbindung und Inventur.
Stell dir vor, du willst wissen, wie viel Kapital in deinem Lager steckt. Nicht der Verkaufspreis zählt, sondern das, was du selbst bezahlt hast. Genau das ist der Lagerwert. Den Lagerwert berechnen klingt trivial – bis du anfängst, sie sauber aufzusetzen. Genau da stolpern viele Händler.
Häufig wird der Lagerwert entweder gar nicht berechnet oder mit dem Verkaufswert verwechselt. Beides führt zu falschen Entscheidungen: zu viel Kapital gebunden, zu wenig Nachbestellung, oder eine Versicherungssumme, die hinten und vorne nicht passt. Dabei ist die Formel an sich einfach. Schwierig wird es bei der Bewertung – also der Frage, welcher Preis pro Stück anzusetzen ist.
Lagerwert berechnen: die Formel Schritt für Schritt
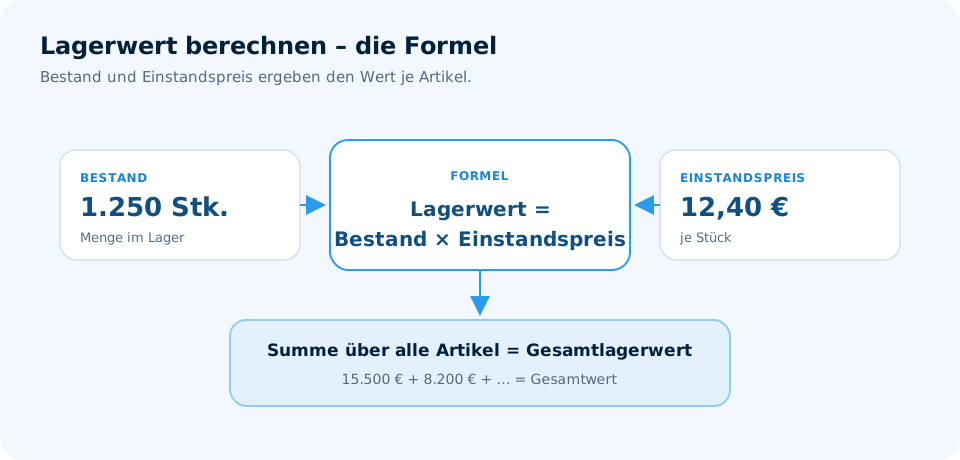
Die Grundformel lautet: Lagerwert = Bestand × Einstandspreis. Der Einstandspreis ist das, was du für den Artikel bezahlt hast – inklusive Bezugskosten wie Fracht oder Zoll, soweit sie dem Artikel direkt zurechenbar sind, und abzüglich Rabatten oder Skonto. Nicht der Verkaufspreis, nicht der Listenpreis, nicht der UVP.
Für jeden Artikel rechnest du also:
- Bestand ermitteln (Stückzahl im Lager, über alle Lagerorte).
- Einstandspreis je Stück festlegen (Einkaufspreis plus Bezugskosten).
- Multiplizieren: Bestand × Einstandspreis = Artikelwert.
- Über alle Artikel summieren: Gesamtlagerwert.
Klingt einfach. Ist es auch – solange deine Bestände stimmen und deine Einstandspreise gepflegt sind. Genau hier liegt die Praxis-Hürde.
Durchgerechnetes Beispiel: Lagerwert für drei Artikel
Nehmen wir ein kleines Sortiment mit drei Artikeln. Die Zahlen sind ein Beispiel, keine Marktdaten.
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Artikel A: Bestand 120 Stück, Einstandspreis 4,50 € | 120 × 4,50 € | 540,00 € |
| Artikel B: Bestand 30 Stück, Einstandspreis 12,00 € | 30 × 12,00 € | 360,00 € |
| Artikel C: Bestand 8 Stück, Einstandspreis 45,00 € | 8 × 45,00 € | 360,00 € |
| Gesamtlagerwert | 540 € + 360 € + 360 € | 1.260,00 € |
So weit, so klar. Jetzt kommt der Teil, der in der Praxis weh tut: Was, wenn du denselben Artikel zu unterschiedlichen Preisen eingekauft hast? Dann reicht ein einzelner Einstandspreis nicht mehr.
Sonderfall: gleicher Artikel, unterschiedliche Einstandspreise
Angenommen, du hast 50 Stück zu 4,00 € und 70 Stück zu 5,00 € eingekauft. Welchen Preis setzt du an? Hier kommen Bewertungsverfahren ins Spiel:
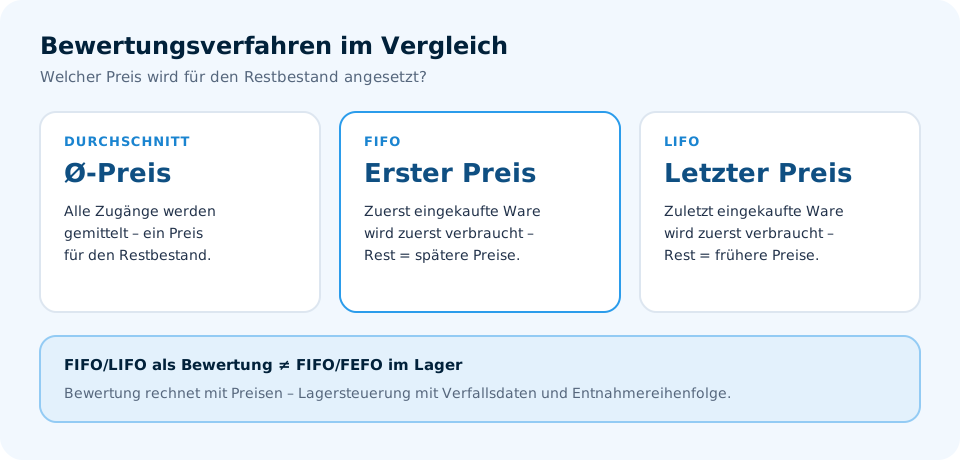
- Durchschnittsmethode: gewichteter Durchschnittspreis. Rechnung: (50 × 4,00 € + 70 × 5,00 €) / 120 = 550 € / 120 ≈ 4,58 € je Stück. Lagerwert: 550,00 €.
- FIFO (First In, First Out): die zuerst eingekauften Stücke gelten als zuerst verbraucht. Der Restbestand wird mit den zuletzt gezahlten Preisen bewertet.
- LIFO (Last In, First Out): die zuletzt eingekauften Stücke gelten als zuerst verbraucht. Der Restbestand wird mit den älteren Preisen bewertet.
Wichtig: FIFO und LIFO sind hier Bewertungsverfahren für die Bilanz – nicht zu verwechseln mit FIFO/FEFO als physischem Lagerprinzip, bei dem du im Lager die älteste Ware zuerst entnimmst. Das eine ist Rechnungswesen, das andere Lagerlogistik. Beides hat seine Berechtigung, aber sie beantworten unterschiedliche Fragen.
Pflege deine Einstandspreise so, wie du deine SKUs pflegst. Ein Lagerwert mit veralteten Einkaufspreisen ist wie eine Inventur mit Schätzwerten: sieht gut aus, hilft aber nicht. Und: Bei chargen- oder MHD-pflichtigen Artikeln solltest du den Wert getrennt nach Charge betrachten, sonst verschwimmen die Unterschiede.
Wie interpretierst du das Ergebnis?
Ein Lagerwert allein sagt wenig. Erst im Vergleich wird er nützlich. Frag dich:
- Wie entwickelt sich der Lagerwert über die Zeit? Steigt er schneller als dein Umsatz, bindest du mehr Kapital pro Euro Umsatz. Das kann gewollt sein (Sortimentsausbau), ist aber ein Warnsignal, wenn es ungeplant passiert.
- Wie hoch ist der Anteil langsam drehender Artikel? Wenn ein großer Teil des Lagerwerts in Artikeln steckt, die kaum verkauft werden, hast du totes Kapital. Das drückt Liquidität und kostet Lagerkosten.
- Passt der Lagerwert zur Versicherungssumme? Wer pauschal versichert, liegt schnell unter dem tatsächlichen Wert (Unterversicherung) oder deutlich darüber (unnötige Prämie).
- Was sagt der Lagerwert über deine Einkaufsstrategie? Große Mengenrabatte sind nur dann gut, wenn die Ware sich dreht. Sonst zahlst du den Rabatt über Lagerkosten und Kapitalbindung zurück.
Kurz: Der Lagerwert ist eine Bestandsgröße, keine Erfolgsgröße. Er zeigt dir, wie viel Geld im Lager liegt – nicht, ob du damit Geld verdienst.
Typische Rechenfehler beim Lagerwert
Diese Stolpersteine tauchen immer wieder auf. Keiner davon ist exotisch – aber jeder verfälscht das Ergebnis.
- Verkaufspreis statt Einstandspreis: Der Lagerwert ist kein Umsatzpotenzial. Wer mit Verkaufspreisen rechnet, überschätzt den Wert um die Marge.
- Bezugskosten vergessen: Fracht, Zoll, Verpackung – wenn sie direkt zurechenbar sind, gehören sie in den Einstandspreis. Sonst ist der Wert zu niedrig.
- Bestände nicht aktuell: Ein Lagerwert auf Basis veralteter Bestände ist wertlos. Regelmäßige Zählungen oder eine permanente Inventur halten die Zahlen aktuell.
- Bewertungsmethode gewechselt: Wer die Methode wechselt, ohne es zu dokumentieren, produziert Zahlen, die nicht vergleichbar sind.
- Retouren und Sperrbestände nicht getrennt: Beschädigte oder gesperrte Ware ist oft weniger wert als Neuware. Weise sie getrennt aus und prüfe, ob ein Abschlag nötig ist.
- MHD nicht berücksichtigt: Bei Artikeln mit Mindesthaltbarkeit kann eine Wertminderung nötig sein. Und Achtung: Das MHD ist nicht das Verbrauchsdatum. Nach dem Verbrauchsdatum darf Ware nicht mehr in Verkehr gebracht werden (VO (EU) 1169/2011 Art. 24).
Steuerliche und handelsrechtliche Bewertung: ein kurzer Hinweis
Für die Bilanz gelten eigene Regeln. Handelsrechtlich ist für Vorräte das Niederstwertprinzip relevant (§ 253 Abs. 4 HGB): Ist der Wert am Abschlussstichtag niedriger als die Anschaffungskosten, ist auf den niedrigeren Wert abzuschreiben. Bei den Verbrauchsfolgeverfahren unterscheiden sich Handels- und Steuerrecht: Handelsrechtlich sind FIFO und LIFO zulässig (§ 256 HGB). Steuerrechtlich ist als Verbrauchsfolgeverfahren nur LIFO erlaubt, und zwar unter bestimmten Voraussetzungen (§ 6 Abs. 1 Nr. 2a EStG); FIFO ist in der Steuerbilanz nicht zulässig. Die Bewertung mit dem gewogenen Durchschnitt ist in beiden Bereichen grundsätzlich anerkannt.
Das ist ein komplexes Feld. Wir können hier nur die Grundzüge nennen. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung. Für die konkrete Bewertung in deiner Bilanz sprich bitte mit deiner Steuerberatung.
So setzt du das mit einer Lagerverwaltung wie beeShip um
In beeShip siehst du in der Artikelübersicht den aktuellen Lagerbestand pro Lager und Lagerort – und pflegst den Einkaufspreis direkt am Artikel. Damit hast du die Basis für den Lagerwert an einer Stelle. Bei chargen- oder MHD-pflichtigen Artikeln gibt es zusätzliche Felder für Charge und Mindesthaltbarkeit. Über den CSV-Import lassen sich Artikel und Bestände einspielen; die Spaltenzuordnung kannst du beim nächsten Import wiederverwenden.
Zum Stichtag hilft das Inventur-Modul: Nach der Zählung erstellst du einen Bericht mit Wertinformationen auf Basis der EK-Preise, und der Steuerberater-Bericht fasst den Endbestand inklusive Gesamtlagerwert zusammen. Welche Bewertung am Ende in deine Bilanz geht, klärst du mit deiner Steuerberatung.
Häufige Fragen zum Lagerwert
Was ist der Unterschied zwischen Lagerwert und Wareneinsatz?
Der Lagerwert ist eine Bestandsgröße: Er zeigt, wie viel Wert gerade im Lager liegt. Der Wareneinsatz ist eine Stromgröße: Er zeigt, welcher Wert in einem Zeitraum verbraucht oder verkauft wurde. Beides hängt zusammen, aber sie beantworten unterschiedliche Fragen. Mehr dazu im Lexikon-Artikel Wareneinsatz.
Muss ich den Lagerwert für die Bilanz anders berechnen?
Ja, für die Bilanz gelten handels- und steuerrechtliche Bewertungsregeln, zum Beispiel das Niederstwertprinzip (§ 253 HGB). Die einfache Formel Bestand × Einstandspreis ist die Grundlage, aber Abschreibungen und Bewertungsverfahren können den Wert verändern. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Wie oft sollte ich den Lagerwert berechnen?
Für die Steuerung mindestens monatlich, für die Bilanz zum Abschlussstichtag. Wer schnell dreht und viele SKUs hat, schaut besser wöchentlich drauf. Wichtig ist, dass die Bestände aktuell sind – sonst ist jede Berechnung nur eine Momentaufnahme mit Fehler.
Was hat der Lagerwert mit Lagerkosten zu tun?
Ein hoher Lagerwert bedeutet mehr gebundenes Kapital und oft auch höhere Lagerkosten – etwa für Versicherung, Zinsen oder Platz. Die Lagerkosten sind also eine Folge des Lagerwerts, nicht dasselbe. Wer beides im Blick hat, kann fundierter entscheiden, ob sich eine größere Bestellung wirklich lohnt.
Hinweis: Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung. Für die konkrete Bewertung in deiner Bilanz wende dich bitte an deine Steuerberatung.
Wir bauen Lagersoftware für Onlinehändler und Fulfiller im DACH-Raum – damit dein Lager schneller, fehlerfreier und unabhängiger versendet.
Weniger suchen, mehr versenden.
In einer kurzen Demo siehst du, wie beeShip Bestand, Lagerplätze und Versand für dich zusammenhält.
- Verdopple deine Versandkapazität
- Bis zu 99,9 % weniger Versandfehler
- Plug & Play mit Billbee, Shopify & Co.